せどり物販の会社設立は、年間利益800万円や売上1,000万円を超えたタイミングが、所得税率の差による節税や消費税の免税期間活用において有効な目安です。
法人化によって役員報酬や出張手当を経費化できる一方、個人の古物商許可は法人へ引き継げないため、事前申請による営業停止期間の防止が必須となります。
本書では、最適な設立時期の判断基準、定款の事業目的の書き方、Amazonや楽天市場などの販路アカウント名義変更まで、せどりの法人化実務を具体的に提示します。
1. せどりで会社設立するメリットと個人事業主との違い
せどり物販事業が成長し利益が拡大してくると、個人事業主のまま事業を継続するよりも法人化したほうが資金繰りや事業拡大の面で多くのメリットを享受できます。
個人事業主と法人では、課税体系や経費として認められる範囲、事業主自身の法的な位置づけが根本から異なります。
| 比較項目 | 個人事業主 | 法人(会社設立) |
|---|---|---|
| 適用税率 | 累進課税(所得税:5%〜45% + 住民税10%) | 比例税率(法人税:15%〜23.2% + 地方税) |
| 事業主への給与 | 経費にならない(事業利益がそのまま個人の所得) | 役員報酬として会社の経費に算入可能 |
| 出張手当(日当) | 実費精算のみ(手当を経費化できない) | 規程に基づく支給分を経費化可能(個人側は非課税) |
| 自宅の家賃按分 | 業務使用割合分のみ按分して計上 | 役員社宅制度を利用して最大8〜9割程度を経費化可能 |
| 社会保険 | 国民健康保険・国民年金(全額自己負担) | 健康保険・厚生年金(会社と個人で折半負担・強制加入) |
| 赤字時の税負担 | 所得税・住民税(所得割)は非課税 | 法人住民税の均等割(最低年約7万円)が必ず発生 |
1.1 所得税と法人税の税率差による大幅な節税効果
個人事業主の所得税には、所得が増えるほど税率が段階的に上がる「超過累進課税制度」が適用されます。
国税庁「No.2260 所得税の税率」によると、課税所得金額に応じて税率は5%から最高45%まで上昇し、一律10%の住民税を加えると最大55%の税負担となります。
一方で、法人の主たる税金である法人税は、資本金1億円以下の普通法人の場合、年800万円以下の所得に対しては15%、年800万円を超える部分に対しては23.2%の税率が適用されます(国税庁「No.5759 法人税の税率」参照)。
地方法人税や法人住民税、法人事業税を含めた実効税率で見ても約21%〜34%前後に収まるため、課税所得が一定水準を超えた段階で法人税率のほうが低くなり、手元に残る資金を大幅に増やせます。
1.2 役員報酬や出張手当など経費にできる範囲の拡大
会社を設立すると、事業主自身へ支払う「役員報酬」を損金(法人の経費)として処理できます。
役員報酬を受け取った個人側では給与所得控除が適用されるため、法人と個人の双方で所得を分散し、全体の税負担を抑えることが可能です。
さらに、せどり物販の実務において大きな節税効果を生む仕組みとして、以下の制度を経費として導入できます。
- 出張旅費規程の活用:店舗せどりや遠方への仕入れ遠征を行う際、出張旅費規程を作成しておくことで、実費の交通費や宿泊費とは別に支給する出張手当(日当)を会社の経費として計上できます。支給された個人側でも非課税所得として扱われます。
- 役員社宅の導入:会社が賃貸物件を契約し、役員へ社宅として貸し出す形式を取ることで、家賃の相当割合を法人の経費に算入できます。個人事業主の家賃按分よりも経費計上可能な比率を引き上げられます。
- 役員退職金の積立:将来的に事業を退く際、法人は役員退職金を支給して損金処理ができます。退職所得は税負担が非常に軽く設計されているため、計画的な資金の引き出しに適しています。
1.3 せどり物販における社会的信用の向上と融資獲得の有利さ
せどり物販を個人で行う場合、仕入れ先は店舗やフリマアプリなどのBtoCプラットフォームが中心になりがちです。
しかし法人格を取得することで社会的信用が高まり、個人事業主とは直接取引を行わないメーカーや卸売問屋、正規代理店とのクローズドな仕入れルートを開拓しやすくなります。
また、物販ビジネスの生命線である運転資金の調達においても法人は有利に働きます。
日本政策金融公庫や地域の地方銀行、信用金庫などの金融機関において、法人は複式簿記による正確な財務諸表の開示が義務付けられているため、事業実態の透明性が評価されやすく、個人事業主と比べて融資限度額の枠が広がりやすい傾向があります。
1.4 会社設立に伴う社会保険料の負担増や維持費用のデメリット
会社設立には節税や事業拡大のメリットがある反面、継続的に発生するコストや事務負担の増加といったデメリットが存在します。
最大の違いは社会保険(健康保険および厚生年金)への加入義務です。
法人は役員1人のみであっても社会保険の強制適用事業所となります。
役員報酬の額に応じて保険料が算定され、会社負担分と個人負担分を合わせると報酬額の約30%に達するため、役員報酬の設定額によっては個人事業主時代の国民健康保険料・国民年金保険料よりも総負担額が増加するリスクがあります。
さらに、法人は決算が赤字であっても地方自治体に対して「法人住民税の均等割」として毎年最低約7万円を納税しなければなりません。
日々の帳簿付けや決算申告の難易度も跳ね上がるため、税理士への顧問料や決算申告報酬といった外部コストの発生も前提として織り込む必要があります。

2. せどりの会社設立で損をしないベストなタイミング
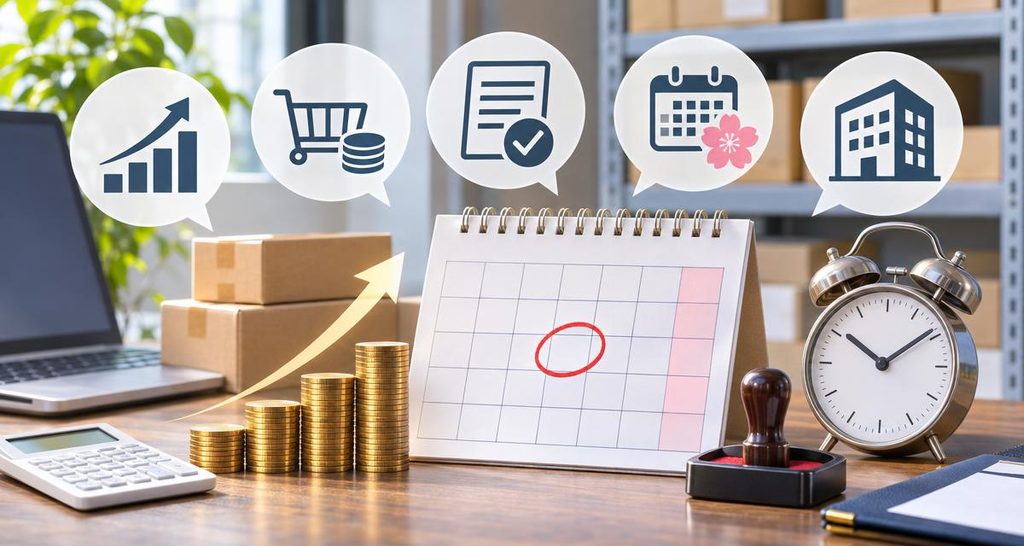
せどり物販で法人化を進める際、手続きのタイミングを誤ると税負担が増えたり、キャッシュフローが悪化したりするリスクがあります。
税率の分岐点や税制上の免税期間、事業の繁忙期を踏まえた適切な時期を見極めることが重要です。
2.1 年間利益が800万円を超えたとき
せどり物販の年間所得(売上から売上原価や経費を差し引いた利益)が800万円を超えたタイミングは、法人化による節税効果を実感しやすい代表的な目安です。
個人の所得税は利益が増えるほど税率が高くなる超過累進税率(5%〜45%)が適用され、住民税(一律10%)を合わせると最高税率は55%に達します。
一方、中小法人に対する法人税率は、年800万円以下の所得に対しては軽減税率が適用され、年800万円を超える部分についても一定の税率に留まります。
| 区分 | 課税所得・課税金額の基準 | 税率(所得税/法人税) |
|---|---|---|
| 個人事業主(所得税) | 695万円超〜900万円以下 | 23%(住民税込み33%) |
| 個人事業主(所得税) | 900万円超〜1,800万円以下 | 33%(住民税込み43%) |
| 法人(法人税) | 所得金額 年800万円以下の部分 | 15%(軽減税率) |
| 法人(法人税) | 所得金額 年800万円を超える部分 | 23.2% |
利益が800万円〜900万円前後を超えると、法人の実効税率(法人住民税や事業税を含めたトータルの税率)の方が個人の税率より低くなるため、法人化に伴う維持費用を考慮しても税務上のメリットが上回りやすくなります。
具体的な税率の区分については、国税庁「所得税の税率」をご確認ください。
2.2 年間売上高が1000万円を超えて消費税課税事業者になるとき
個人事業主としての課税売上高が1,000万円を超えた場合、その2年後(基準期間)から消費税の課税事業者に転換されます。
このタイミングに合わせて法人化を行うと、消費税の免税期間を最大限に活用できます。
原則として、資本金1,000万円未満で新設された法人は、設立後1期目の消費税納税義務が免除されます(特定期間の売上高や給与支払額などの要件を満たす必要があります)。
個人事業主として売上高1,000万円を超えた翌々年に会社を設立することで、個人時代の免税期間2年に加え、法人設立後の免税期間を最大2期分確保できるため、手元に残る資金を大幅に増やせます。
納税義務の判定基準については、国税庁「納税義務の免除」で確認が可能です。
2.3 インボイス制度導入後の適切な法人化の判断基準
適格請求書等保存方式(インボイス制度)の導入に伴い、売上高が1,000万円未満であっても販売先や仕入構造に応じた法人化の判断が求められます。
販売先の多くが一般消費者(BtoC)であるAmazonやメルカリなどの物販プラットフォームを中心に展開している場合、購入者側が仕入税額控除を必要としないケースが多いため、免税事業者の恩恵を優先して法人設立時期を調整する選択が成り立ちます。
一方で、法人相手の卸取引や業者間オークション(BtoB)での取引比率が高い事業者の場合、適格請求書発行事業者として登録しなければ取引条件の悪化や取引停止につながる懸念があります。
企業間取引がメインの場合は、免税期間にこだわらず早期に法人化を行い、インボイス登録と同時に信用力を担保する判断が合理的です。
制度の詳細や経過措置は、国税庁「インボイス制度特設サイト」に記載されています。
2.4 せどり物販の繁忙期を避けた設立スケジュールの立て方
会社設立の手続きには登記申請や税務署への届出だけでなく、後述する各ECアカウントの名義変更や金融機関での法人口座開設など、数週間から数ヶ月の準備期間が必要です。
そのため、物販事業の繁忙期に設立手続きを重ねてしまうと、発送・在庫管理の遅延や手続きの不備を招く原因になります。
せどり物販では、年末商戦にあたる11月〜12月や、新生活・決算セールが重なる3月が繁忙期にあたります。
これらの時期にアカウント審査や名義変更を行うと、審査中の出品停止や売上金の保留が発生した場合に売上機会を大きく損失しかねません。
したがって、売上や作業負担が比較的落ち着く4月〜6月頃に会社設立の手続きを開始するスケジュールを組むことで、通常業務に支障を出さずにスムーズな法人移行を進められます。
3. せどりの法人化で最重要となる古物商許可の引き継ぎと注意点
せどり物販を個人事業主から法人化する際、最も手続き上のトラブルや営業停止リスクが生じやすいのが古物商許可の扱いです。
個人事業主時代に取得した許可をそのまま法人の業務で流用することは法律で禁じられています。
会社設立に伴う正しい移行手順と申請要件を把握し、違法状態や仕入れ停止期間を作らない段取りを整える必要があります。
3.1 個人の古物商許可は法人へ引き継ぎできない理由
個人事業主として取得した古物商許可は、法人へ名義変更や引き継ぎ(承継)を行うことができません。
古物営業法における許可は、申請者個人の資質や営業形態を審査して付与される「対人許可」であり、法律上の別人格となる法人に対して個人の許可を移転させる制度が存在しないためです。
個人の許可証を持ったまま法人名義の銀行口座や法人契約のアカウントで中古品の仕入れ・販売を行うと、法人としては無許可営業とみなされます。
警察庁が管轄する古物営業法第31条により、無許可営業には「3年以下の懲役または100万円以下の罰金」という罰則が科され、刑罰を受けると法人および役員全員が以後5年間にわたり古物商許可を再取得できなくなります。
そのため、法人成りの際は必ず法人名義で新規許可を取り直さなければなりません。
3.2 法人名義で古物商許可を新規取得する手順
法人名義の古物商許可を取得するには、まず法人の設立登記を完了させ、登記事項証明書や定款を揃えた上で警察署へ申請します。
個人申請とは異なり、役員全員分の身分証明書類が必要となる点に注意が必要です。
| 項目 | 個人の古物商許可申請 | 法人の古物商許可申請 |
|---|---|---|
| 申請主体 | 個人本人 | 法人(代表取締役等) |
| 審査対象者 | 本人および営業所管理者 | 監査役を含む役員全員および営業所管理者 |
| 法人特有の必要書類 | なし | 定款の写し、履歴事項全部証明書(登記簿謄本) |
| 定款・登記の事業目的 | 不要 | 「古物営業」「中古品の売買」等の文言記載が必須 |
| 申請手数料 | 19,000円(警察署窓口で納付) | 19,000円(警察署窓口で納付) |
| 提出先 | 営業所の所在地を管轄する警察署(防犯係・生活安全課) | |
具体的な申請手順は以下の通りです。
- 会社設立登記を完了させ、「履歴事項全部証明書」を取得する
- 定款の事業目的に古物営業を営む旨(例:「古物営業法に基づく古物商」「中古品および各種物品の売買」)が記載されていることを確認する
- 役員全員と管理者について、住民票(本籍地記載・マイナンバーなし)・市区町村発行の身分証明書・略歴書・誓約書を収集する
- 主たる営業所の所在地を管轄する警察署の防犯係へ連絡し、申請日時の事前予約を取る
- 管轄警察署の窓口へ申請書類一式を提出し、手数料19,000円(都道府県証紙等)を納付する
3.3 古物商許可証の空白期間を作らないための事前申請対策
法人の古物商許可は、警察署へ申請書が受理されてから許可が下りるまでに約40営業日(約2ヶ月)の標準処理期間を要します。
会社設立直後に個人の許可を廃業・返納してしまうと、法人の許可が下りるまでの間、中古せどりの仕入れや販売が一切行えない「営業空白期間」が生じます。
この空白期間を回避するためには、法人の古物商許可証が交付される直前まで個人の古物商許可を返納せず、個人事業として仕入れ・販売を継続する運用を取ります。
登記完了後すぐに法人申請を行い、警察署から許可決定の連絡を受けた段階で、法人の許可証受領と引き換えに個人の古物商許可返納届を提出することで、中古品の取り扱いを一日も途切れさせずに法人へ移行できます。
管轄の警察署によっては、同一人物による個人から法人への移行申請であることを事前に伝えておくことで、書類審査や確認手続きをスムーズに進められる場合があります。
定款作成の段階から管轄警察署の生活安全課へ事前相談を行っておくことが確実です。
3.4 賃貸物件やバーチャルオフィスで古物商許可を取る要件
法人の古物商許可を取得する営業所には、実体的な活動拠点としての独立性と使用権限が求められます。
自宅兼事務所の賃貸物件やバーチャルオフィスを本店所在地とする場合、警察署の審査基準を満たせず申請が不受理となるリスクがあります。
| 営業所の形態 | 許可取得の可否 | 必須要件と注意点 |
|---|---|---|
| 自己所有物件(自宅・自社ビル) | 可能 | 建物登記簿謄本等で所有権を確認(特段の承諾書は不要) |
| 賃貸マンション・アパート | 条件付きで可能 | 賃貸借契約書の用途が「事務所」であること。契約書が「住居専用」の場合は、物件の所有者(大家・管理会社)からの「古物営業の営業所としての使用承諾書」が必要 |
| レンタルオフィス・コワーキング | 条件付きで可能 | 壁で四方を仕切られた専用の個室空間があり、鍵が施錠でき、取引台帳や在庫を保管・管理できる独立性があること |
| バーチャルオフィス | 原則不可 | 住所貸しのみで物理的な専有スペース・管理者の常駐実態・帳簿保管場所が存在しないため、営業所要件を満たさない |
バーチャルオフィスの住所で法人登記を行っている場合、その住所地で古物商許可を取得することは極めて困難です。
この場合は、自宅や別途契約した実体のある作業所・倉庫を「主たる営業所」として指定し、その場所の使用承諾を確保した上で申請書に記載する必要があります。
4. せどり物販事業者のための会社設立完全ステップ
せどり・物販事業を法人化する際は、法人形態の選定から定款の作成、資本金の払い込み、登記申請、設立後の官公庁への届出まで、所定の手順を順序立てて進める必要があります。
手続きの不備による修正や手戻りを防ぐため、各ステップの要点を事前に把握しておきましょう。
4.1 株式会社と合同会社どちらを選ぶべきか
せどり物販事業者が会社を設立する場合、主な選択肢は「株式会社」と「合同会社」の2つです。両者には設立費用や手続き、対外的な信用度に明確な違いがあります。
| 比較項目 | 株式会社 | 合同会社 |
|---|---|---|
| 設立時の登録免許税 | 15万円(資本金の0.7%が15万円を超える場合はその額) | 6万円(資本金の0.7%が6万円を超える場合はその額) |
| 定款認証手数料 | 約3万〜5万円(公証役場での認証が必須) | 不要(公証役場での認証が不要) |
| 役員の任期 | 原則2年(非公開会社は最長10年まで伸長可能。重任登記が必要) | なし(任期満了に伴う定期的な重任登記が不要) |
| 意思決定の構造 | 所有(株主)と経営(取締役)の分離 | 出資者=経営者(社員全員の一致が原則) |
| 社会的信用・対外的な印象 | 認知度が高く、取引先や金融機関に対して強固な信用を得やすい | 小規模事業者の選択肢として定着しているが、株式会社より知名度は劣る |
Amazonや楽天市場などのECモールにおける一般消費者向け販売(BtoC)が事業の中心で、設立費用を抑えつつ迅速に法人化したい場合は合同会社が適しています。
一方、将来的にメーカーや卸業者との直接取引(BtoB)を拡大したい場合や、金融機関からの大型融資、将来的な事業譲渡(M&A)を視野に入れている場合は、社会的認知度が高い株式会社を選ぶのが合理的です。
4.2 せどり事業に適した定款の事業目的の書き方
定款に記載する「事業目的」は、会社がどのような事業を営むかを対外的に示す重要な項目です。
法人は定款に定めのない事業を行うことができないため、現在のせどり業務だけでなく、近い将来展開する可能性のある関連事業も含めて記載します。
せどり・物販事業者が定款に盛り込むべき具体的な事業目的の記載例は以下のとおりです。
- 各種商品の企画、製造、卸売、小売及び輸出入業
- インターネット等の通信ネットワークを利用した通信販売業
- 古物の売買及び古物市場の経営
- 商品の保管、梱包及び発送代行業
- ECサイトの運営、管理及びコンサルティング業務
- 前各号に附帯関連する一切の事業
特に中古品のせどり(リユース物販)を行う場合、古物商許可の申請時に定款の事業目的に「古物営業を営む旨」が含まれていることが警察署・公安委員会の審査要件となります。
そのため、「古物の売買」や「古物商」といった文言を必ず事業目的に明記してください。
また、最後に「前各号に附帯関連する一切の事業」を記載しておくことで、記載した目的に関連する細かな派生業務を定款変更なしで柔軟に行えます。
4.3 資本金の決定と出資金の払い込み方法
会社法上、資本金は1円からでも設立可能です。しかし、実務上は仕入れ資金の確保や法人口座の開設審査、融資の受けやすさを考慮し、100万円から300万円程度を目安に設定するケースが一般的です。
資本金があまりに少額だと、銀行の法人口座開設時の実態審査でマイナス評価を受けるリスクがあります。
資本金の出資・払い込みは、会社設立登記の前に行う必要がありますが、この時点ではまだ会社の法人口座が存在しません。
そのため、以下の手順で発起人(設立者)の個人口座を利用して払い込みを行います。
- 発起人代表の個人名義の普通預金口座を用意する(既存の個人口座で可)
- 定款の作成日(株式会社の場合は公証人の認証日)以降に、発起人から指定口座へ決定した資本金額を「振込」または「入金」する
- 通帳の「表紙」「表紙裏面(口座情報面)」「資本金の振込・入金記録が記載されたページ」をコピーする(インターネットバンキングの場合は口座名義・日付・金額が確認できる取引明細画面を印刷)
- 通帳コピーの該当箇所にマーカー等を引き、「払込証明書」の表紙を作成して合綴し、会社実印で割印を押印する
複数人で出資する場合は、誰がいくら払い込んだかが明確に通帳へ記録されるよう、ATMの預入れではなく発起人それぞれの個人名義による「振込」で記録を残す必要があります。
4.4 法人の登記申請と税務署などへの各種届出
必要書類が整ったら、本店所在地を管轄する法務局へ設立登記を申請します。
登記申請の手続きと必要書類の詳細は、法務局の商業・法人登記案内で確認できます。
法務局に登記申請書を提出した日(オンライン申請の場合は受付された日)が法人の正式な設立日となります。
法務局での審査が完了し、登記事項証明書(登記簿謄本)と印鑑証明書が取得可能になったら、速やかに各官公庁へ設立に伴う届出を行います。
| 提出先 | 主な提出書類 | 提出期限の目安 |
|---|---|---|
| 所轄税務署 | 法人設立届出書、青色申告の承認申請書、給与支払事務所等の開設届出書、源泉所得税の納期の特例の承認に関する申請書 | 設立日から2か月以内(青色申告は設立日から3か月以内または最初の事業年度終了日の前日のいずれか早い方) |
| 都道府県税事務所・市区町村役場 | 法人設立届出書(地方税用) | 自治体により異なる(設立後15日〜1か月以内) |
| 年金事務所 | 健康保険・厚生年金保険 新規適用届、被保険者資格取得届 | 法人設立(役員報酬発生)から5日以内 |
| 労働基準監督署・公共職業安定所(ハローワーク) | 労働保険関係成立届、雇用保険適用事業所設置届 | 従業員を雇用した場合のみ、雇用から10日〜50日以内 |
税務署へ提出する書類の書式や添付書類については、国税庁の法人設立届出書の案内ページに掲載されています。
特に「青色申告の承認申請書」は、提出期限を過ぎると初年度の青色申告(最大10年間の欠損金の繰越控除など)が適用できなくなるため、法人設立届出書と同時に必ず提出してください。
5. 会社設立後に必要なせどり物販のアカウント移行手続き
会社設立の登記が完了した後は、個人事業主時代に利用していた物販プラットフォームや決済手段を法人名義へ切り替える必要があります。
名義変更を適切に行わないと、売上金の入金遅延やアカウントの一時停止といった事業継続に関わるトラブルにつながるため、各プラットフォームの手順と必要書類を正確に把握して進めることが不可欠です。
5.1 Amazon出品用アカウントの法人名義変更手順
Amazon出品用アカウント(セラーセントラル)は、新規にアカウントを作り直すことなく、個人名義から法人名義へ登録情報を変更できます。
変更手続きを行う際は、あらかじめ法人名義の登記簿謄本(履歴事項全部証明書)と法人番号を手元に用意します。
具体的な変更手順は次のとおりです。
- セラーセントラルにログインし、画面右上の「設定」から「出品用アカウント情報」を選択する
- 「会社情報」セクションにある「出品者の正式名称」および「正式名称/販売業者名」を法人名に変更する
- 法人番号、法人の所在地、代表者情報を入力し、身元確認書類として発行から3か月以内の履歴事項全部証明書のデータをアップロードする
- 「支払情報」セクションで、後述する法人名義の銀行口座および法人クレジットカード(またはデビットカード)の情報を登録する
名義変更の申請を行うと、Amazon側で再審査(本人確認)が実施されます。
登記簿上の会社情報とセラーセントラルに入力した情報に1文字でも差異があると審査が差し戻されるため、表記揺れがないよう正確に入力してください。
審査期間中は売上金の引き出しが一時的に保留される場合があるため、仕入れ資金のショートを防ぐためにもキャッシュフローに余裕を持たせたスケジュールで申請することが重要です。
5.2 楽天市場やヤフーショッピングの名義変更と審査対策
楽天市場やYahoo!ショッピングなどのショッピングモールでは、プラットフォームごとに名義変更の可否や手続きのフローが異なります。
規約に沿った手続きを行わずに運営を続けると規約違反となるおそれがあるため、各モールの基準に合わせた対応が必要です。
| プラットフォーム | 名義変更の可否・種別 | 主な必要書類 | 手続き上の注意点 |
|---|---|---|---|
| 楽天市場 | 事業譲渡・承継手続き(要事前審査) | 履歴事項全部証明書、印鑑証明書、譲渡承継承認申請書 | 個人の店舗運営実績を引き継ぐ審査が行われるため、完了まで数週間から1か月程度を要する。 |
| Yahoo!ショッピング | 契約移転手続き(事業譲渡手続き) | 履歴事項全部証明書、代表者身分証明書、誓約書 | 事前にストアクリエイターProから問い合わせ窓口へ申請し、専用フォームから書類を提出する。 |
| メルカリShops | 個人から法人への種別変更 | 履歴事項全部証明書、代表者本人確認書類、許認可証(古物商など) | 種別変更の審査中はショップの一部機能が制限される場合があるため、取引進行中の注文がない状態で進める。 |
モール型ECサイトの名義変更では、法人の実態確認に加えて、個人時代の販売実績や規約遵守状況が審査対象となる点が共通しています。
未対応のクレームや規約違反の履歴が残っていると移転審査に通らないリスクがあるため、アカウントの状態を良好に保った上で申請を行ってください。
5.3 法人用銀行口座とクレジットカードの開設ポイント
せどり物販の運営では、仕入れ代金の決済やプラットフォームからの売上金回収のために、法人名義の銀行口座とクレジットカードが不可欠です。
個人の口座やカードを法人口座代わりに長期間使用し続けると、経理処理が煩雑になるだけでなく税務調査での指摘リスクも高まります。
5.3.1 法人用銀行口座の開設審査を通過するためのポイント
法人口座の開設審査は個人口座に比べて厳格に行われます。
せどり物販事業者が審査をスムーズに進めるためには、以下の準備が有効です。
- 事業実態を証明する資料の提示:会社概要や取り扱い商材を明記した事業用ホームページ(または出店中のEC店舗ページ)、会社案内のパンフレットを用意する
- 既存の取引実績の証明:個人事業主時代の確定申告書やプラットフォームの売上管理画面のキャプチャを提出し、安定した売上実績を示す
- オフィスの賃貸借契約書:バーチャルオフィスやレンタルオフィスを利用している場合は、契約内容や郵便受取体制が確認できる書類を添付する
審査スピードと維持コストを考慮すると、まずは口座維持手数料が無料で審査期間が短いネット銀行(住信SBIネット銀行やGMOあおぞらネット銀行など)を開設し、並行して融資相談を見据えた地方銀行や信用金庫への申請を進めるのが効率的です。
5.3.2 仕入れ枠を最大化する法人クレジットカードの選び方
せどり物販では仕入れ決済枠の大きさが売上の上限に直結します。
会社設立直後は信用実績が少ないため、審査基準や限度額の設定方針に応じたカード選びが必要です。
- 代表者個人の信用情報で審査されるビジネスカード:設立初年度でも代表者の個人信用情報をもとに発行できるカードを選び、初期の仕入れ枠を確保する
- 限度額の柔軟な事前入金(デポジット)型カード:保証金を預託することで限度額を数百万円から数千万円規模まで拡張できる法人デビットカードやデポジット型クレジットカードを活用し、大量仕入れに対応する
- 還元率と年会費のバランス:電脳せどりなどで仕入れ金額が大きくなる場合は、ポイント還元率が1%以上のビジネスカードを選択して仕入れコストを実質的に圧縮する
法人カードが手元に届いたら、Amazonや各種仕入れ先のアカウントに登録されているカード情報を順次更新し、決済エラーによる仕入れの中断を防いでください。
6. まとめ
せどり物販の会社設立は、年間利益800万円や売上高1000万円を超えたタイミングが節税と信用力向上の目安となります。
法人化にあたっては、個人の古物商許可をそのまま引き継げないため、営業停止期間を作らない事前申請が必須です。
登記完了後は、Amazonや楽天市場などの出品アカウント名義変更や法人口座開設を計画的に進める必要があります。
維持費用や社会保険料の負担も考慮し、事業規模に合わせたスケジュールで手続きを進めてください。