1. ブロガーが法人化を検討すべき収益と所得の目安
ブログ運営における法人化(法人成り)は、売上や利益が一定水準を超えた段階で検討を始めると税負担の最適化につながります。
個人事業主にかかる所得税の累進課税と法人の実効税率の差、ならびに消費税の課税義務が発生する境界線が、主な判断材料です。
1.1 売上1000万円または年間所得800万円が法人化の基準ライン
ブロガーが法人化を検討する最も代表的な基準は、年間の課税所得が800万円から900万円を超えたタイミング、または年間売上が1,000万円を超えたタイミングです。
個人事業主の所得税は所得が上がるほど税率が高くなる超過累進税率(5%〜45%、住民税と合わせて最大55%)が適用されます。
これに対し、法人税率は中小法人の場合、年800万円以下の所得に対しては軽減税率が適用され、地方税を含めた実効税率でも約23%〜34%前後に収まります。
所得税率の詳細は国税庁の所得税の税率ページで確認できます。
| 項目 | 個人事業主 | 法人(資本金1,000万円以下の中小企業) |
|---|---|---|
| 課税所得800万円以下 | 所得税率23% + 住民税10%(計33%) | 法人税率15%(実効税率 約21〜23%) |
| 課税所得900万円超 | 所得税率33% + 住民税10%(計43%) | 法人税率23.2%(実効税率 約33〜34%) |
| 消費税の免税事業者要件 | 前々年の課税売上高1,000万円以下 | 設立1期目および2期目の課税売上高判定による免税期間あり(特定期間の要件あり) |
また、年間売上高が1,000万円を超えると、2年後の事業年度から消費税の課税事業者となります。
このタイミングで新設法人を設立すると、設立時の資本金を1,000万円未満に設定するなどの要件を満たすことで、最大2期間の消費税免税措置を受けられる可能性があるため、売上1,000万円到達時が法人化の節目とされています。
1.2 インボイス制度への対応と課税事業者になるタイミング
インボイス制度(適格請求書等保存方式)の開始に伴い、アフィリエイトサービスプロバイダ(ASP)や広告主との取引環境が変化しています。
インボイス制度の概要は国税庁のインボイス制度特設サイトに明記されています。
一部の広告主やASPでは、適格請求書発行事業者の登録番号を保持する事業者との取引を優先、または報酬体系を調整する動きがあります。
売上高1,000万円未満の免税事業者であっても、取引先からの要請や報酬減少のリスクを避けるために適格請求書発行事業者を選択する場合、すでに消費税の納税義務を負うことになるため、税率面で有利な法人化を前倒しで進める動機になります。
1.3 アフィリエイト報酬の増加と事業規模拡大のサイン
一時的なアクセス急増による単発の収益ではなく、毎月の営業利益が50万〜70万円以上で安定し、年間を通じて再投資や外注化を行う体制が整った状態は、事業規模が拡大した明確なサインです。
具体的には以下の状況が該当します。
- 複数のWebサイトを運営し、Googleアドセンスや主要ASPからの確定報酬が年間を通じて予測可能になっている。
- 記事執筆やサイトデザインを外部のライターやデザイナーへ継続的に外注発注している。
- 自社制作のデジタルコンテンツ販売や有料コミュニティ運営など、アフィリエイト以外の多角的な収益源が存在する。
- 企業からの純広告掲載やタイアップ記事の直接発注が増え、法人名義での契約締結を求められている。
これらの条件が揃っている場合、個人事業主のままでは経費算入できる範囲や所得分散の手段に限界が生じるため、法人への移行を検討する適切なフェーズに到達しています。

2. ブロガーが法人化する大きなメリット
個人事業主としてブログを運営している場合、収益が増加するにつれて税金の負担が急速に重くなります。
法人化を行うと、個人事業主とは異なる課税体系や制度を活用できるようになり、税負担の軽減や事業拡大に向けた基盤作りが可能になります。
2.1 所得税と法人税の税率差による高い節税効果
個人事業主が得る事業所得には、所得が上がるほど税率が高くなる累進課税の「所得税」が適用されます。住民税と合わせると税率は最大55%に達します。
一方、法人の利益に対して課される「法人税」は比例税率が基本です。
資本金1億円以下の中小法人の場合、年800万円以下の所得に対する税率は15%、年800万円を超える部分でも23.20%となっており、法人住民税や法人事業税を合わせた実効税率で見ても約21%〜34%前後に収まります。
| 区分 | 個人事業主(所得税+住民税) | 普通法人(実効税率の目安) |
|---|---|---|
| 課税所得330万円以下 | 約20% | 約21%〜25%(年800万円以下の部分) |
| 課税所得695万円超〜900万円以下 | 約33% | 約21%〜25%(年800万円以下の部分) |
| 課税所得900万円超〜1,800万円以下 | 約43% | 約30%〜34%(年800万円超の部分) |
| 課税所得4,000万円超 | 約55%(最高税率) | 約30%〜34% |
ブログの年間利益が大きくなるほど、所得税率と法人税率の差が広がり、法人として利益を残したほうが納める税金の総額を大幅に抑えられるようになります。
2.2 役員報酬の設定と給与所得控除の活用
法人化すると、ブログ運営で得た売上から自分に対して「役員報酬(給与)」を支払う形をとります。
役員報酬は一定の要件(定期同額給与など)を満たすことで法人の損金(経費)として処理できます。
役員報酬を受け取る個人側では、給与所得として扱われます。給与所得には、国税庁が定める「給与所得控除」が自動的に適用されるため、収入金額に応じた一定額を差し引いた後の金額に対して所得税が課税されます。
法人の利益から役員報酬を経費として差し引いたうえで、さらに個人側でも給与所得控除を受けられるため、同一の事業収益に対して法人と個人の双方で控除を二重に効かせる節税構造を作ることが可能です。
2.3 自宅家賃や通信費など経費計上できる範囲の拡大
個人事業主のブログ運営では、自宅兼作業場の家賃や光熱費、インターネット回線費用などを経費にする際、業務で使用している割合を厳格に割り出す「家事按分」が必要です。
一般的には実態に合わせて30%〜50%程度を経費とするケースが多く見られます。
法人化後は、会社名義で賃貸契約を結び直して役員に貸し出す社宅制度を活用したり、通信契約を法人名義に統一したりすることで、経費として認められる範囲や割合を広げやすくなります。
また、記事執筆のための取材費や検証用の物品購入費、作業環境を整えるための什器備品代なども、法人の事業目的と関連付けることで、個人事業主の時よりも明確な基準で法人の損金に計上できます。
2.4 配偶者や家族への給与支払いで所得分散
個人事業主が家族に給与を支払う場合、「青色事業専従者給与の届出」を事前に提出したうえで、その家族が専ら事業に従事している必要があります。
そのため、他で本業を持っている家族や学生の家族に対して柔軟に給与を支払うことは困難です。
法人の場合は、ブログ記事の校正、画像作成、リサーチ業務、経理事務などの実務を分担していれば、配偶者や家族を非常勤役員や従業員として雇用できます。
従事した業務実態に見合う適正な金額であれば、専従要件に縛られずに給与や役員報酬を支給可能です。
1人の名義に集中していたブログ収益を家族へ分散して支給することで、世帯主1人あたりの課税所得を下げて低い税率を適用させ、世帯全体で支払う所得税や住民税の合計額を削減できます。
2.5 広告主やASPからの社会的信用の向上
法人格を取得すると、法務局に商業登記され、商業登記簿謄本や法人番号を通じて事業の実在性が公的に証明されます。
これにより、ASP(アフィリエイト・サービス・プロバイダ)や広告主、協業先からの信用度が高まります。
ブログの規模拡大に伴う信用向上の利点は以下の通りです。
- 大手広告主との直接契約(直案件)やタイアップ案件の獲得
- 法人限定で公開されているクローズドASPや特別単価(特単)の適用交渉
- 記事執筆の外注ライターやシステム開発会社との契約・受発注の円滑化
- 法人名義の銀行口座や法人クレジットカードの作成による事業資金管理の明確化
個人事業主では契約が難しかった大手企業との直接取引も、法人化によって取引審査を通過しやすくなり、ブログ事業の収益機会をさらに拡大できるようになります。
3. ブロガーが法人化する前に知っておくべきデメリットと注意点
個人事業主から法人成りすることで税金面の優遇を受けられる一方、会社設立や維持には個人時代には存在しなかった固定費用や事務手続きの負担が生じます。
収益の安定性や将来の事業計画を考慮せずに法人化すると、かえって手元に残る資金が減るリスクがあります。
3.1 会社設立費用と司法書士への報酬コスト
法人を設立する際は、定款の作成や登記手続きに伴う法定費用が必ず発生します。
選択する会社形態(株式会社または合同会社)や定款の作成方法(紙または電子定款)によって初期費用は異なります。
| 項目 | 株式会社 | 合同会社 |
|---|---|---|
| 定款認証手数料 | 約3万〜5万円 | 不要(0円) |
| 定款用収入印紙代 | 4万円(電子定款は0円) | 4万円(電子定款は0円) |
| 登録免許税 | 最低15万円 | 最低6万円 |
| 実費合計(電子定款時) | 約18万〜20万円 | 約6万円 |
| 司法書士代行報酬相場 | 約5万〜10万円 | 約3万〜7万円 |
司法書士に登記手続きを代行依頼する場合、実費に加えて報酬の支払いが必要です。
設立時の初期費用として合同会社で約10万〜15万円、株式会社で約25万〜30万円の現金を事前に確保しておく必要があります。
3.2 赤字でも発生する法人住民税の均等割
個人事業主の場合、年間の事業所得が赤字であれば所得税や住民税所得割は課税されません。
しかし、法人は事業年度の損益が赤字であっても、自治体内に事業所を置いていること自体に対して課税される「法人住民税均等割」の納税義務があります。
資本金1,000万円以下かつ従業員数50人以下の小規模法人の場合、東京都主税局などが定める均等割額は年間7万円(都道府県民税2万円+市町村民税5万円、東京23区は都民税として計7万円)です。
アフィリエイト収益が急減して会社が赤字に転落した場合でも、年間最低約7万円の税金が固定費として口座から引き落とされます。
3.3 社会保険への強制加入と保険料の負担増
法人は、代表者1人のみのいわゆる「1人社長」であっても、健康保険および厚生年金保険の強制適用事業所となります。
個人事業主時代に国民健康保険と国民年金に加入していたブロガーは、役員報酬の支給開始と同時に社会保険への切り替えが必要です。
社会保険料は会社と役員個人で折半して納付しますが、1人法人の場合は実質的に事業全体のキャッシュから全額を支払う形になります。
日本年金機構の基準に基づき、役員報酬額に応じた標準報酬月額から保険料が算出されます。
個人事業主の国民年金保険料(定額)に比べて厚生年金保険料が高額になりやすく、役員報酬の設定額によっては毎月の社会保険料負担が年間数十万円規模で増加します。
3.4 複式簿記と法人決算申告の複雑さ
法人の会計処理は、個人事業主の青色申告決算書作成と比較して厳密な複式簿記が求められます。
法人税申告書は、別表一から始まる複数の別表、勘定科目内訳明細書、法人事業概況説明書、財務諸表など多岐にわたる書類で構成されており、税務の専門知識がない状態での自力作成は困難です。
税務署への正確な電子申告や税務リスクの回避を考慮すると、決算・申告業務を税理士へ委託することが一般的です。
税理士への決算申告報酬として年1回あたり約15万〜30万円、月次顧問契約を結ぶ場合は毎月1万〜3万円程度のランニングコストが継続的に発生します。
4. ブロガーの法人化に向けた節税のポイントと実践テクニック
法人の設立後は、個人事業主時代には使えなかった法人固有の制度や規程を活用することで、手元に残る資金を大幅に増やすことが可能です。
ブロガーが実践できる具体的な節税手法を解説します。
4.1 個人事業主から法人への資産引き継ぎと営業権
個人事業主として育ててきたブログを法人へ引き継ぐ際、パソコンや撮影機材などの固定資産だけでなく、収益を生み出すブログサイト自体を「営業権(のれん)」として法人に譲渡する手法があります。
法人側では、買い取った営業権を税法上5年間(60か月)にわたって均等償却し、減価償却費として損金に算入できます。
一方、個人側では事業譲渡による所得が発生するため、譲渡所得(総合課税)として確定申告が必要です。
営業権の評価額を過大に設定すると税務署から否認されるリスクがあるため、過去の収益実績やDCF法(ディスカウントキャッシュフロー法)などに基づき、客観的で合理的な算定根拠を用意したうえで適切な譲渡対価を設定する必要があります。
4.2 小規模企業共済と経営セーフティ共済の併用
国が運営する共済制度を活用することで、将来の退職金や不測の事態に備えながら、掛金の全額を所得控除や損金に算入できます。
ブロガーが活用すべき代表的な共済制度は、小規模企業共済と経営セーフティ共済(中小企業倒産防止共済)の2つです。
| 項目 | 小規模企業共済 | 経営セーフティ共済 |
|---|---|---|
| 契約主体 | 役員個人 | 法人 |
| 掛金月額 | 1,000円〜70,000円 | 5,000円〜200,000円 |
| 年間の最大控除・損金算入額 | 84万円(個人の所得控除) | 240万円(法人の損金算入) |
| 積立上限額 | 上限なし | 800万円 |
| 節税のメリット | 役員個人の所得税・住民税を軽減 | 法人の法人税等を軽減 |
個人と法人の両方で共済に加入して併用することにより、年間最大324万円の課税対象額を圧縮することが可能です。
なお、経営セーフティ共済は解約手当金が益金(法人の収入)として計上されるため、赤字の年度や役員退職金を支給するタイミングに合わせて解約するといった出口戦略を設計しておくことが重要です。
4.3 出張旅費規程の導入による非課税日当の支給
ブロガーが取材、地方での体験宿泊、ASPや広告主との商談、セミナー登壇・参加などで移動する機会が多い場合、社内ルールとして「出張旅費規程」を作成します。
出張旅費規程を整備して運用すると、実費精算する交通費や宿泊費とは別に、出張に伴う雑費への補填として定額の「出張日当」を役員に支給できます。
この日当には次の税制上の利点があります。
- 法人側:支給した日当の全額を旅費交通費として損金算入できるとともに、消費税の仕入税額控除の対象となる。
- 役員側:受け取った日当は所得税・住民税が非課税となり、社会保険料の算定基礎となる報酬にも含まれない。
日当の金額は、同規模の法人の平均額や役職に応じた妥当な水準(役員クラスで日帰り2,000〜5,000円程度、宿泊を伴う場合で3,000〜8,000円程度が一般的な目安)に設定し、出張報告書と領収書をセットで保管しておくことが税務調査対策として不可欠です。
4.4 社宅制度を活用した家賃の経費化
個人事業主が自宅兼オフィスで作業する場合、家賃のうち仕事で使っている面積や作業時間に応じた割合(一般的に3〜5割程度)しか必要経費に按分できません。
しかし、法人化して「役員社宅制度」を導入すれば、家賃の大半を経費として計上できます。
具体的には、法人が賃貸物件を会社名義で契約し、大家に家賃を支払います。
そのうえで、入居する役員から一定割合の「賃貸料相当額」を役員報酬等から天引きして会社へ徴収します。
国税庁の基準に基づき、床面積などの条件(小規模住宅に該当する場合など)を満たせば、役員が会社に支払う負担割合を家賃全体の10〜20%程度に抑え、残りの80〜90%を法人の損金として処理できるケースがあります。
これにより、役員個人が手取り給与から支払う生活費を減らし、会社全体の税負担を効率的に軽減できます。
5. ブロガーのための会社設立手順と必要手続き
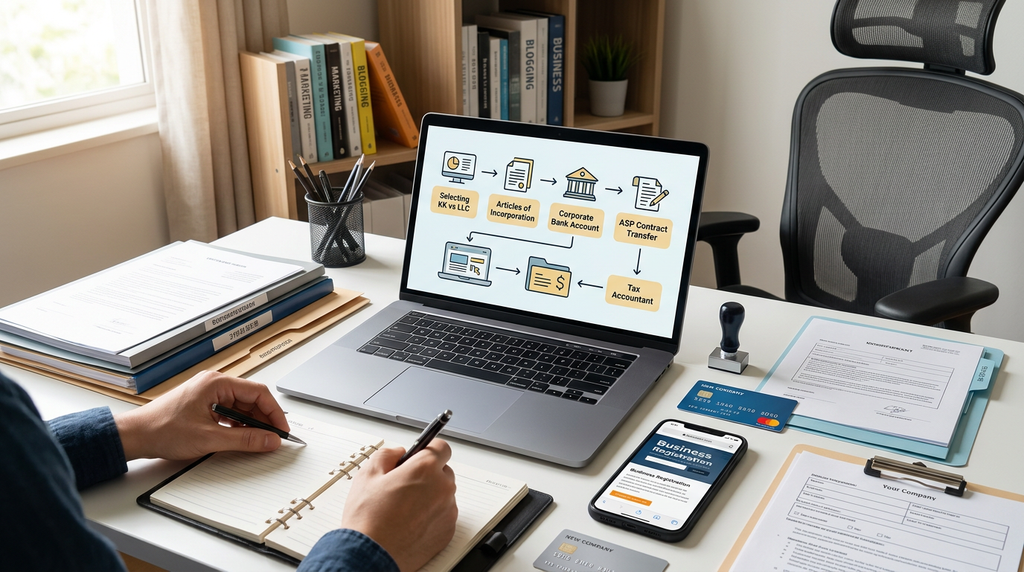
個人事業主から法人成りを行う際は、会社形態の選択から各種名義変更まで、順序立てて手続きを進める必要があります。
漏れなく進めることで、スムーズな事業移行とアフィリエイト報酬の受け取り遅延防止につながります。
5.1 株式会社と合同会社の違いとおすすめの選び方
ブロガーが設立する会社形態は、主に「株式会社」と「合同会社」の2択です。
メディア運営やアフィリエイト事業は一般消費者向けの対面取引が少なく、初期費用や維持コストを抑えやすいため、1人または少人数で運営するブロガーには設立費用が安く役員任期の更新が不要な合同会社が選ばれるケースが多く見られます。
| 項目 | 株式会社 | 合同会社 |
|---|---|---|
| 設立時の法定費用 | 約20万円〜(登録免許税15万円+定款認証手数料等) | 約6万円〜(登録免許税6万円/定款認証不要) |
| 定款認証 | 公証役場での認証が必要 | 公証役場での認証は不要 |
| 役員の任期 | 原則2年(最長10年まで伸長可能・都度重任登記が必要) | 任期なし(定期的な重任登記コストが発生しない) |
| 決算公告義務 | あり(毎期官報等への掲載が必要) | なし |
| 社会的信用・知名度 | 高い(一般的に認知されやすい) | 株式会社と比較すると低い場合がある |
将来的に大規模な外部資金調達や上場を視野に入れている場合、あるいは法人クライアントからの受託広告やコンサルティング案件を中心に展開する場合は、知名度と認知度に優れる株式会社を選択することが適しています。
5.2 定款作成と事業目的の書き方
会社の基本規則を定める「定款」を作成する際、紙の定款では4万円の収入印紙が必要ですが、PDF形式の電子定款を活用すれば印紙代を0円に抑えられます。
電子定款の作成や登記申請手続きは、法務省の商業・法人登記案内で公開されている手順や各種設立支援サービスを利用して行います。
定款に記載する「事業目的」は、会社が行う事業内容を明確にする項目です。記載のない事業は原則として行えないため、現在運営しているブログ事業だけでなく、将来展開する可能性のある関連事業も含めて幅広く記載しておくことが重要です。
ブロガーが記載する事業目的の具体例は以下の通りです。
- インターネットメディアの企画、制作、運営及び管理
- インターネットを利用した広告、宣伝及びマーケティング事業(アフィリエイト広告等)
- Webサイト、Webコンテンツの企画、制作、執筆及び編集業務
- 各種情報提供サービス業務及びコンサルティング業務
- 前各号に附帯または関連する一切の事業
5.3 法人口座の開設とクレジットカードの準備
法務局での登記が完了し、「登記事項証明書(履歴事項全部証明書)」や「法人の印鑑証明書」が取得できるようになったら、速やかに法人口座の開設手続きに入ります。
近年はマネーロンダリング対策の強化により、実体のない法人の口座開設審査が厳格化しています。
審査を円滑に進めるためには、自社の事業内容や実績が明確に分かるコーポレートサイトを用意し、主要取引先との契約書やアフィリエイト報酬の支払通知書などを提出できるように整えておくことが求められます。
メガバンクや地方銀行は審査に数週間から1カ月以上かかる傾向があるため、開設スピードが速くオンラインで完結しやすいネット銀行(GMOあおぞらネット銀行、住信SBIネット銀行、楽天銀行など)と併せて申し込むのが現実的です。
同時に、サーバー代やドメイン代、有料プラグイン、取材費などの決済を一元管理するため、法人クレジットカード(ビジネスカード)または法人デビットカードを作成します。
個人用カードとの混用を完全に排除することで、日々の仕訳業務や経理処理の負担を大幅に削減できます。
5.4 ASPやアフィリエイト各社への名義変更手続き
法人成りを完了した後は、各アフィリエイトサービスプロバイダ(ASP)や広告配信プラットフォームのアカウント情報・振込先口座を個人から法人へ移行します。
移行が遅れると、法人設立後も個人口座に報酬が振り込まれ続け、個人と法人の所得按分や売上計上の処理が煩雑になります。
主要なASPにおける一般的な名義変更対応は以下の通りです。
| 事業者・サービス | 主な名義変更対応と手続き方法 |
|---|---|
| 大手国内ASP(A8.net、afb、アクセストレード等) | 管理画面の登録情報変更から「法人名」「代表者名」「インボイス登録番号」「法人口座」を更新。一部ASPでは法人成りに伴う名義変更届の提出が必要。 |
| Google AdSense | 個人アカウントから法人アカウントへの直接切り替えは不可。新たに法人名義でAdSenseアカウントを開設し直してサイトを移行するか、支払い受取人を法人名義に変更する対応が必要。 |
| Amazonアソシエイト | 管理画面のアカウント情報・税務情報・受取人情報を法人名義に変更。状況に応じてカスタマーサポートへの事前連絡を推奨。 |
サービスごとに規約上のアカウント引き継ぎルールが異なるため、手続き前に各ASPの利用規約や変更手順を必ず確認することが大切です。
5.5 クラウド会計ソフトや顧問税理士の選定
法人の会計処理は、個人事業主の青色申告よりも高度な複式簿記と厳密な勘定科目管理が求められます。
マネーフォワード クラウド会計やfreee会計などの法人向けクラウド会計ソフトを導入し、法人口座やビジネスカードをデータ連携させることで、記帳の自動化と効率化を図ります。
また、法人の決算申告(法人税申告書や勘定科目内訳明細書、法人事業概況説明書などの作成)は非常に専門性が高いため、税務の専門家である税理士との顧問契約を検討します。
税理士を選定する際は、IT・アフィリエイトビジネスの収益構造(ASP報酬の発生基準と入金タイミング、消費税の課税・非課税区分など)に精通しているかを確認することが重要です。
Webビジネスへの理解が深い税理士を選ぶことで、適切な経費処理や税務調査対策のアドバイスを的確に受けることが可能になります。
「1人で株式会社を設立したい」「個人事業主や合同会社とどう違うの?」と悩む方に向けて、1人株式会社のメリット・デメリット…
6. まとめ
ブロガーが法人化を検討する目安は、年間所得800万円または売上1,000万円を超えたタイミングです。
法人化により、税率差による節税や給与所得控除、社宅制度の活用といったメリットを得られる一方、赤字でも生じる法人住民税の均等割や社会保険料の負担、決算手続きの複雑化といったコストも発生します。
設立時はコストを抑えられる合同会社も視野に入れ、法人口座の開設や各ASPの名義変更を計画的に進めることが重要です。
自身の収益状況と維持費用を比較し、適切な移行時期を判断してください。