1. 公務員の会社設立は原則禁止?法律上の副業規定と制限の理由
公務員が自ら発起人や役員となって株式会社や合同会社などの営利企業を設立することは、国家公務員法および地方公務員法によって原則として禁止されています。
公務員には全体の奉仕者として公平かつ公正に業務を遂行することが求められており、営利目的の事業運営に関わること自体が厳格に規制されているためです。
1.1 国家公務員法と地方公務員法における兼業禁止のルール
公務員の会社設立や兼業は、身分に応じて適用される法律で定められています。
国家公務員と地方公務員のいずれにおいても、所轄庁の長や任命権者の許可を受けずに営利企業の役員に就任することや、自ら営利企業を営むことはできません。
| 公務員の区分 | 根拠法令 | 定められている制限内容 |
|---|---|---|
| 国家公務員 | 国家公務員法第103条(私企業からの隔離) 国家公務員法第104条(他の事業等の関与制限) | 営利企業の役員兼職や自営の禁止、報酬を得て事業・事務に従事することの制限 |
| 地方公務員 | 地方公務員法第38条(営利企業への従事等の制限) | 営利企業の役員就任や自営の禁止、報酬を得て事業・事務に従事することの制限 |
会社設立において代表取締役や取締役などの役員に就任する行為は、上記の条文にある「営利を目的とする私企業を営むことを目的とする会社その他の団体の役員等の職を兼ねること」に直接該当するため、法的な制限を受けます。
1.2 公務員の会社設立が制限される職務専念義務などの理由
法律によって公務員の会社設立や兼業が厳しく制限されている背景には、公務の公共性を維持するための3つの義務規定が存在します。
| 制限の根拠となる義務 | 法令上の規定 | 会社設立が抵触する理由 |
|---|---|---|
| 職務専念義務 | 国家公務員法第101条 地方公務員法第35条 | 会社経営に時間や労力を割くことで、本来の公務の遂行に支障が出る懸念があるため。 |
| 信用失墜行為の禁止 | 国家公務員法第99条 地方公務員法第33条 | 私的な営利活動を行うことで、公務全体の公正さや社会的な信頼を損なう恐れがあるため。 |
| 守秘義務(秘密保持義務) | 国家公務員法第100条 地方公務員法第34条 | 職務上知り得た未公開情報や便宜を、自身の会社経営に不正利用するリスクを防ぐため。 |
これらの規定により、仮に業務時間外であっても、公務員の立場を保持したまま私企業の経営に関与することは職務の公正性を脅かす行為とみなされます。
1.3 無許可で会社設立した場合の懲戒処分の種類とペナルティ
任命権者の許可を得ずに無断で会社を設立し、役員就任や経営実態が判明した場合、法令違反として懲戒処分の対象になります。
懲戒処分は国家公務員法第82条および地方公務員法第29条に基づき、違反の悪質性や得た利益の規模などに応じて決定されます。
| 処分の種類 | 処分の内容 | 受けるペナルティ |
|---|---|---|
| 戒告(申誡) | 義務違反の責任を確認させ、将来を戒める処分 | 履歴に懲戒処分が記録され、昇給や昇任への影響が出る。 |
| 減給 | 一定期間(1日〜1年以下)、給与の一定割合を減額する処分 | 給与の一部がカットされるほか、賞与(期末・勤勉手当)も減額される。 |
| 停職 | 一定期間(1日〜1年以下)、職務に従事させず職責を停止する処分 | 停職期間中の給与は全額不支給となり、退職金の算定期間からも除外される。 |
| 免職(懲戒免職) | 公務員の身分を強制的に失わせる最重の処分 | 職を失い、原則として退職手当の全部または一部が支給されない。 |
副業として設立した会社の事業規模が大きく、多額の報酬を得ていた場合や、職務時間中に会社の業務を行っていた事実が発覚した場合は、減給や停職、極めて悪質なケースでは懲戒免職処分が下されることもあります。
無許可での会社設立は、公務員としての身分や退職金に直接関わる重大なリスクを伴います。

2. 公務員が副業規定に違反せず会社設立に関わる例外条件
公務員は原則として営利企業の経営や役員就任が禁止されていますが、法令で定められた条件を満たす、または関与する形態を限定することで、法律や服務規程に違反することなく会社設立や事業運営に関与する例外的なルートが存在します。
どのような形式であれば法令に適合するのか、認められる条件や範囲を正確に把握することが重要です。
2.1 任命権者の許可や承認を得て会社を設立する方法
国家公務員法第103条および地方公務員法第38条では、所轄庁の長や任命権者の許可・承認を受けた場合には、営利企業の役員兼職や自営が認められる旨が明記されています。
ただし、私的な利益追求のみを目的とした一般的な営利法人の設立で許可が下りるケースは極めて稀です。
兼業や法人設立の許可が下りる可能性があるのは、主に以下のような公益性や地域貢献性が認められる分野です。
- 地域の過疎対策や観光振興を担うNPO法人や一般社団法人の設立・役員就任
- 自治体が主導する地域振興を目的とした第三セクターへの参画
- 公立大学教授や公的研究機関の研究員による、自身の研究成果を活用した大学発ベンチャー企業の設立・役員就任
兼業の申請を行う際は、事業計画書、定款案、役員報酬の有無、勤務時間外での従事体制などを記載した「兼業許可申請書(自営兼業承認申請書)」を所属機関の人事担当部署に提出し、職務の公正性や職務専念義務に支障がないことを証明する必要があります。
2.2 不動産賃貸や農業など一定規模の事業で認められる基準
公務員でも、不動産賃貸や実家の家業である農業・林業などの事業については、一定の基準内であれば「自営(個人事業)」として認められており、事前の許可申請または届出によって合法的に営むことができます。
ただし、これらの事業を法人化(会社設立)して役員に就任する場合、個人事業としての承認基準とは異なり、原則として兼業制限の対象となります。
個人事業として認められる規模の基準は、国家公務員の人事院規則(人事院規則14-8)において明確に定められており、地方公務員もこれに準じた運用がなされています。
| 事業区分 | 許可不要(または届出のみ)で認められる基準 | 人事院承認が必要となる基準(自営規模) |
|---|---|---|
| 不動産賃貸(独立家屋・アパート等) | 独立家屋5棟未満、またはアパート・マンション等10室未満 | 独立家屋5棟以上、またはアパート等10室以上(年間賃貸収入500万円以上) |
| 駐車場経営 | 駐車可能台数10台未満 | 駐車可能台数10台以上 |
| 太陽光発電設備 | 定格出力10kW未満(余剰電力買取) | 定格出力10kW以上(全量売電など自営規模) |
| 農業・林業 | 自家消費を中心とした小規模農林業 | 大規模な耕作・出荷を伴い、事業性が高い場合 |
不動産賃貸などで基準以上の規模(5棟10室以上、または賃料収入年額500万円以上)になる場合は、管理業務を不動産管理会社へ全面委託し、本業に一切支障をきたさない体制を整えた上で承認を得る必要があります。
なお、資産管理会社を設立して自身が代表取締役などの役員に就任する行為は、原則として営利企業役員の兼職とみなされるため、法人化の際にはより厳格な審査基準が適用されます。
2.3 役員にならずに株主や出資者として関わる方法
公務員法で禁止されているのは、営利企業の「役員(取締役・監査役・業務を執行する社員など)への就任」および「自ら営利企業を営むこと」です。
そのため、会社経営の意思決定や業務執行に関わらず、単なる出資者(株主・合同法人の出資社員)として資本金を拠出する行為は法的に禁止されていません。
具体的には、株式の保有や配当金の受領は資産運用の一環として扱われるため、以下の条件を守る限りは副業禁止規定に抵触しません。
- 役職に就任しない:代表取締役、取締役、監査役などの登記事項となる役員に就任しないこと
- 実質的な業務を行わない:出資先企業の営業、事務、経営判断などの実務に一切従事しないこと
- 職務関連企業への出資を避ける:自身の担当職務と直接の利害関係がある民間企業への出資は、国家公務員倫理法や服務規律に抵触する恐れがあるため行わないこと
自身が将来起業するための資本を出資しておき、経営は信頼できる共同創業者などの第三者に委任する形態をとれば、現職の公務員としての身分を保持したまま会社設立に関与することが可能です。
3. 家族名義で会社設立する際の注意点と発覚リスク
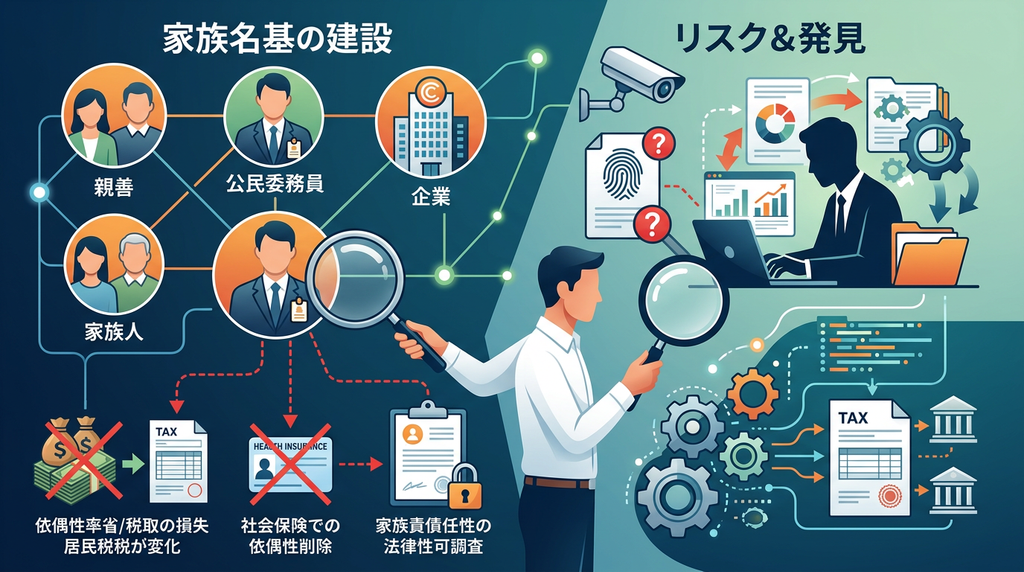
公務員本人が役員に就任できない制約を回避するため、配偶者や親などを代表取締役(代表社員)に立てて法人を立ち上げる手法が検討されることがあります。
しかし、形式上は家族名義であっても、運営実態や税務手続きを通じて勤務先に把握され、懲戒処分の対象となるリスクが存在します。
3.1 配偶者や親を代表取締役にして会社設立する際のリスク
家族名義で法人を設立する場合、法的には家族が経営責任を負います。
公務員本人が一切経営に関与せず、単なる家族の創業であれば違法性はありませんが、実際には以下のような金銭面・生活面での影響が生じます。
| リスク項目 | 発生する具体的な影響 |
|---|---|
| 扶養手当・扶養控除の喪失 | 代表となった家族が役員報酬を受け取ることで所得基準を超過し、公務員の給与から扶養手当が支給停止となり、配偶者控除や扶養控除が適用除外されます。 |
| 社会保険の扶養除外 | 家族が共済組合の被扶養者から外れ、自社の健康保険・厚生年金または国民健康保険・国民年金へ独自に加入する義務が生じ、世帯の社会保険料負担が増加します。 |
| 名義貸しによる法的責任 | 経営実態のない家族を形式上代表に据えた場合、会社に生じた債務や法的トラブルの責任がすべて名義人である家族へ直接及びます。 |
3.2 実質的経営者とみなされて副業禁止規定に抵触するケース
商業登記簿謄本に名前が載っていなくても、公務員本人が事業方針の決定や取引先との交渉、日常的な実務を担当している場合は「実質的経営者」と判断されます。
任命権者や監査部門の調査において実質的な営利企業への従事とみなされる主な行為は以下の通りです。
- 会社の法人口座の管理や資金移動、決裁を本人が行っている
- 取引先との契約書や電子メールの送信者・署名欄に本人の氏名を使用している
- 自社ウェブサイト、SNS、広告物に創業メンバーや担当者として露出している
- 本人が勤務時間外に作成した成果物を会社名義で納品・販売している
外部からの通報や内部告発を契機に調査が開始された場合、業務メールの履歴や銀行口座の送金記録などの事実関係から実態が精査され、名義による回避は認められません。
3.3 社会保険や住民税の納税手続きから副業が発覚する原因
家族名義の会社から公務員本人に対して「給与」「役員報酬」「業務委託費」などの名目で金銭が支払われると、公的な税務・社会保険の手続きから所属機関へ情報が伝達されます。
代表的な経路が、住民税の「特別徴収」です。
自治体は給与支払報告書や確定申告書をもとに個人の総所得を合算し、住民税額を算出します。
その結果、自治体から本業の勤務先へ送付される特別徴収税額決定通知書の税額が本業の給与水準と乖離することで、副収入の存在が露見します。
公務員が実務に関与して報酬を得る行為は、確定申告で普通徴収(自分で納付)を選択しようとしても、地方税法上の取り扱いや給与所得の合算ルールによって完全に秘匿することは困難です。
報酬を受け取らない無報酬の関与であっても、前述の実質的経営者とみなされるリスクは残ります。
4. 公務員が退職前に進める会社設立の具体的な準備手順
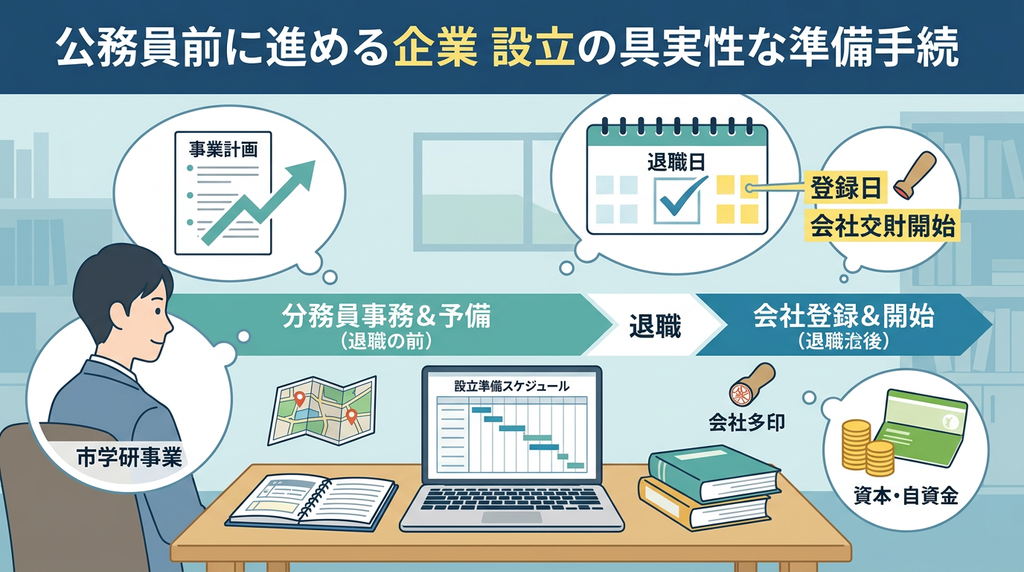
公務員が退職後にスムーズな起業を果たすためには、在職中にどこまで準備を進められるかを把握し、兼業禁止規定に抵触しない範囲で段階的に手続きを進める必要があります。
4.1 退職前に進められる事業計画書の作成と市場調査
公務員の在職中であっても、頭の中でビジネスモデルを構想することや、書類上で計画を練る行為自体は法的な制限を受けません。
営利活動を伴わない構想・情報収集・事業計画書の作成は、在職中に完了させておくべき最優先事項です。
具体的に退職前に進められる準備項目には以下のようなものがあります。
- 事業コンセプトの決定と市場調査:参入予定市場の規模や競合他社の価格設定、ターゲット顧客のニーズをデスクリサーチや現地観察などで調査します。
- 事業計画書および収支計画の策定:開業資金の総額、売上予測、固定費・変動費のシミュレーション、損益分岐点の計算を行い、融資の必要性や資金ショートのリスクを検証します。
- 商号(会社名)や事業目的の候補選定:類似商号の有無や、将来的に許認可が必要となる事業目的の表記方法を事前に調べます。
ただし、市場調査の名目であっても、実際に顧客から代金を受け取ってテスト販売を行う行為や、契約の締結を伴う営業活動は兼業禁止規定に抵触するため、退職日までは対外的な取引を開始してはなりません。
4.2 資本金の準備や定款作成など退職前に行える手続き
会社設立には法的な書類作成や備品の準備が必要です。法務局への登記申請や対外的な役員就任を伴わない事務手続きであれば、退職前に済ませておくことで退職直後の登記申請を迅速に行えます。
| 準備項目 | 退職前に進める内容 | 退職前における制限・注意点 |
|---|---|---|
| 定款(ていかん)の作成 | 商号、事業目的、本店所在地、資本金、役員構成などを記載した定款文案を作成する。 | 株式会社の場合、公証役場での事前相談や文案確認までにとどめ、認証日の扱いに注意する。 |
| 会社実印の発注 | 法務局に登録する代表者印(丸印)や銀行印、角印を作成・購入する。 | 発注・購入行為自体に制限はないため、納期を考慮して早期に手配可能。 |
| 自己資金の準備 | 資本金に充当する資金を個人口座に確保・整理する。 | 在職中の融資申請は公務員としての信用枠で行える場合があるが、創業融資の実行時期は退職後となる。 |
| オフィス環境の選定 | 賃貸オフィス、バーチャルオフィス、コワーキングスペース等の候補物件を選定する。 | 法人名義での賃貸借契約締結や敷金の支払いは、退職後(または登記申請直前)に行う。 |
定款の作成に関しては、株式会社を設立する場合は日本公証人連合会の定款等認証手続きに基づき公証人の認証が必要となります。公証役場との文案のすり合わせは在職中から進められます。
4.3 会社設立登記と役員就任を行う安全なスケジュール
公務員が退職後に会社を設立する際、最も留意すべき点は「役員就任日」および「会社設立日(登記申請日)」の設定です。
法律上の会社設立日となる登記申請日は、必ず公務員としての退職日の翌日以降に設定しなければなりません。
退職日前後の安全な進行スケジュールは以下のとおりです。
- 退職1〜2ヶ月前:定款の文案作成、会社実印の発注、公証役場への事前確認、個人の印鑑証明書の取得。
- 退職当日まで:公務員業務の引き継ぎを完了させ、退職辞令の交付を受ける。
- 退職日の翌日以降:発起人の個人口座へ資本金を振り込み、払込証明書を作成する(資本金の払込日は定款作成日以降かつ退職日以降が安全です)。
- 退職日の翌日以降(株式会社の場合):公証役場で定款の認証を受ける。
- 退職日の翌日以降:法務局の商業・法人登記手続きに従い、管轄の法務局へ設立登記申請書を提出する(オンライン申請または窓口提出)。
- 登記完了後(申請から約1〜2週間後):登記事項証明書および印鑑証明書を取得し、税務署への開業届出や法人銀行口座の開設手続きを行う。
退職日当日に法務局へ設立登記を申請してしまうと、在籍期間中に会社を設立して役員に就任した扱いとなり、退職直前に懲戒処分の対象となるリスクが生じます。
確実に退職日を過ぎた日付で資本金の払込と登記申請を実行する体制を整えておく必要があります。
5. まとめ
公務員は国家公務員法や地方公務員法により、営利企業の設立や役員就任が原則として禁止されています。
任命権者の許可や株主としての出資といった例外を除き、無許可の設立や家族名義を用いた実質的な経営は懲戒処分の対象となります。
退職後に起業する場合は、在職中には事業計画の作成や定款案の準備など規則に抵触しない範囲の作業にとどめ、登記申請や役員への就任は必ず退職後に行うスケジュールで進めてください。