会社員としての安定を保ちながら自分のビジネスを持ちたい方にとって、「会社設立で会社にバレるのか」という点は最も気になる問題です。
結論から言うと、正しい対策を行えば会社設立が勤務先にバレるのを防ぐことは十分に可能です。
この記事では、副業や法人設立が会社に発覚してしまう4つの主な原因と、住民税の普通徴収を活用した具体的な隠し方、さらに周囲に知られないための注意点を詳しく解説します。
最後まで読めば、会社員がリスクを回避して安心して起業準備を進めるためのノウハウがすべて分かります。
1. 会社員が会社設立をすると会社にばれるのか
会社員として働きながら自分の会社を設立したいと考えている方の多くは、「会社の副業禁止規定に引っかからないか」「上司や同僚に知られずに法人を立ち上げられるのか」という不安を抱えています。
結論からお伝えすると、会社員が会社を設立すること自体は法律で禁止されておらず、憲法で保障された職業選択の自由の一部ですが、何もしなければ会社にバレる可能性が極めて高いのが現実です。
そもそも、会社側が従業員の副業や法人設立を察知するルートはいくつか存在します。
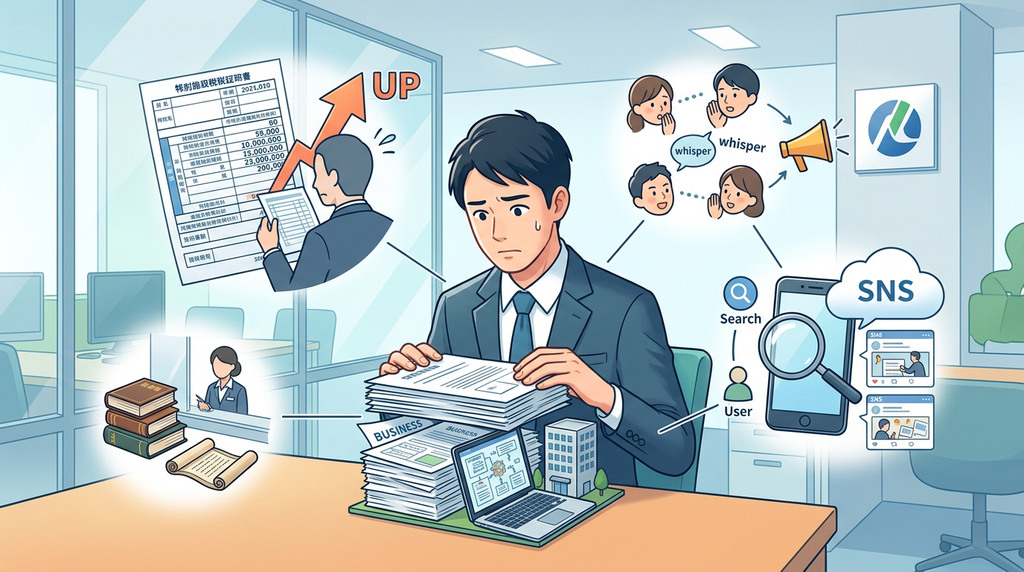
その中で最も大きな要因となるのが税金の仕組みです。会社員は通常、毎月の給与から所得税や住民税が天引きされる「特別徴収」という方法をとっています。
しかし、会社設立や副業によって年間所得が増加すると、それに伴って住民税の額も変動するため、経理担当者が違和感を抱くきっかけになります。
また、日本国内では法人の設立にあたって法務局で商業登記を行う必要があります。
この登記情報はインターネット上で誰でも閲覧できるシステムになっているほか、政府の発行する「官報」にも掲載されます。
ただし、一般の会社員が同僚や人事部に官報を日常的にチェックされることは稀であるため、官報や登記情報そのものから直接会社にバレるリスクは実務上それほど高くありません。
一方で、実生活における人的な要因や、デジタル社会ならではのトラブルによって発覚するケースは後を絶ちません。
例えば、SNSでの不用意な発言や、取引先からのうわさ話、あるいは同じ職場の同僚に内緒話を漏らしてしまうといったヒューマンエラーは、会社設立が発覚する王道の原因となっています。
このように、会社設立が会社に知られてしまう理由は税金関係から私生活の過ごし方まで多岐にわたります。
次の表は、会社員が会社設立を行った際に、どのようなルートで会社に発覚するリスクがあるのか、その発生確率と影響度をまとめたものです。
| 発覚の原因ルート | 発覚のリスク | 主な要因 |
|---|---|---|
| 住民税の通知 | 高 | 給与所得以外の所得に対する住民税の徴収方法の誤り |
| 人的要因(タレ込み・SNS) | 中〜高 | 同僚への話の漏洩、SNSでの会社関連の投稿 |
| 登記情報・官報の閲覧 | 低 | 法務局の公開情報や官報への記載(一般的には見られない) |
このように、会社員が会社を設立すること自体は法的に認められているものの、会社にバレる仕組みと原因を正しく理解し、適切な対策を講じなければ、就業規則違反として懲戒処分を受けるなどのトラブルに発展する恐れがあります。
次の章では、会社設立や副業が会社にバレてしまう具体的な4つの原因について、さらに詳しく掘り下げて解説していきます。

2. 会社員の会社設立や副業が会社にばれる4つの原因
会社員がこっそりと会社を設立したり副業を始めたりしたとき、なぜ会社に知られてしまうのでしょうか。
会社員が自分の力でビジネスを始めようと考えたとき、もっとも気をつけるべきなのが会社に発覚してしまうルートを正確に把握することです。
ここでは、会社設立や副業が勤務先にばれてしまう主な4つの原因について、それぞれの仕組みを詳しく解説します。
2.1 住民税の金額で会社にばれる仕組み
会社員が副業や会社設立によって会社にばれる一番多い原因が、住民税の通知に関する経理上の仕組みです。
通常、会社員は給与から住民税が天引きされる「特別徴収」という方法をとっています。
副業などで年間20万円以上の利益が出たり、自分で設立した会社から役員報酬を受け取ったりすると、その分の所得に対する住民税が発生します。
自治体から勤務先へ送付される住民税の決定通知書には、その従業員のすべての所得をもとに算出した税額が記載されます。
そのため、給与水準に対して住民税の金額が不自然に高くなっている場合、経理担当者に「本業以外の収入がある」と気づかれてしまうのです。
この住民税の通知が、会社バレの最大のトラップとなっています。
| 徴収方法 | 仕組み | 会社にばれるリスク |
|---|---|---|
| 特別徴収 | 会社の給与から住民税を天引きして納税する | 住民税額の跳ね上がりで副業や会社設立が経理に発覚しやすい |
| 普通徴収 | 自分で自治体に住民税を直接納付する | 会社の給与以外の所得に関する通知が会社にいかないためばれにくい |
2.2 同僚や取引先からのタレ込みでばれるリスク
制度的な対策を万全にしていても、人間関係のトラブルやうっかりミスによるタレ込みで会社にばれるケースは少なくありません。
どれほど隠しているつもりでも、身近な人の口から情報が漏れてしまうことがあります。
具体的には、親しい同僚につい副業や会社設立の成功体験を話してしまい、それが噂として広がってしまうケースや、本業の取引先とプライベートの事業で偶然つながってしまい、利害関係者を通じて勤務先の耳に入ってしまうケースなどがあります。
SNSの投稿を見た知人が会社に伝えてしまうこともあり、人的な要因によるリスクは常に警戒する必要があります。
2.3 会社の就業規則やSNSの発信から発覚するケース
会社の就業規則に対する認識不足や、インターネット上の不用意な発信が原因で会社にばれることも非常に多いです。
多くの企業の就業規則では、会社の許可なく他の企業で働いたり、自ら会社を設立したりすることを禁止または制限しています。
また、匿名だからといってX(旧Twitter)やInstagramなどのSNSで会社設立の苦労やビジネスの成果を発信していると、会社の同僚や上司、経営陣にアカウントを特定されるリスクがあります。
ビジネス用のアカウントであっても、写真の背景や勤務地の情報、個人的なエピソードから特定されることがあるため油断は禁物です。
2.4 官報や登記情報から会社設立がばれる可能性
会社を設立する際には法務局で法人登記を行う必要がありますが、この登記情報や官報への掲載から会社にばれるのではないかと不安に思う人は少なくありません。
結論から言うと、一般的な会社員生活を送る中で、官報や登記情報から直接会社にばれる可能性は極めて低いです。
官報や商業登記簿は誰でも閲覧できる公開情報ですが、会社の総務や人事の担当者が、日常的に社員の名前で法人登記を検索してチェックしているということは通常ありません。
ただし、上場企業やコンプライアンスに非常に厳しい企業、あるいは特殊な業界を除けば、このルート単体で発覚するケースは稀と考えてよいでしょう。
しかし、他の原因と複合することで発覚のきっかけになることはゼロではありません。
3. 会社員が会社設立をしても会社にばれないための対策
会社員が会社設立をしても、適切な対策を講じることで会社に発覚するリスクを大幅に下げることができます。
ここでは、プライベートを守りながら法人を立ち上げるための具体的な方法と注意点を解説します。
3.1 住民税を普通徴収にしてばれないようにする方法
副業や会社設立が会社に知られてしまう最大の原因は、住民税の通知に関するものです。
これを防ぐためには、住民税の徴収方法を特別徴収から普通徴収へと切り替えることが最も重要です。
通常、会社員の場合は会社の給与から住民税が天引きされる特別徴収となっています。
しかし、確定申告を行う際に住民税の納付方法を自分で納付する普通徴収に設定することで、自治体からの税額通知書が自宅に届くようになり、会社の給与担当者に副業の存在を知られることがなくなります。
ただし、法人の場合は役員報酬を設定すると、法人から個人に対して給与が支払われる形になるため、社会保険料の加入義務が発生したり、給与に対する住民税の特別徴収が原則となったりする点に注意が必要です。
役員報酬をゼロにするか、ごく少額にするなどの工夫が求められます。
3.2 副業や法人設立を会社に隠し通すための注意点
住民税対策のほかにも、日常生活やビジネスの場において徹底すべきポイントがあります。
会社に隠し通すためには、以下の注意点を必ず守るようにしましょう。
| 対策項目 | 具体的な内容 | 目的 |
|---|---|---|
| 役員報酬の設定 | 初年度は役員報酬をゼロにするか極力低く抑える | 会社への住民税の通知や社会保険の資格取得による発覚を防ぐ |
| 名刺やSNSの管理 | 社外向けのSNSや名刺に個人の法人の役職を記載しない | 同僚や取引先からのタレ込みや情報漏洩を防ぐ |
| 会社の資源の利用 | 勤務時間中や会社のパソコン、備品を一切使わない | 就業規則違反による懲戒処分や周囲からの発覚を防ぐ |
| 確定申告の管理 | 税金の申告手続きや副業の作業はすべてプライベートの時間と場所で行う | 社内での作業による目撃や情報漏洩のリスクをなくす |
会社設立の際には、法人の本店所在地を自宅以外のバーチャルオフィスやレンタルオフィスにすることも有効な手段です。
自宅の住所を登記すると、将来的に何らかの形で情報が漏れ伝わるリスクがゼロではないため、プライバシーを守るための投資として検討する価値があります。
また、同僚や知人についつい副業や会社設立の成功体験を話してしまうケースが非常に多く見られます。
どれほど親しい関係であっても、職場の人には絶対に自分の会社設立について話さないことが、最も確実で効果的な防御策となります。
4. 会社員が会社設立する際の準備とメリット
会社員が本業を続けながら法人を立ち上げることは、税制面やビジネスのスケールにおいて多くの魅力があります。
会社員が会社を設立するメリットと注意点を正しく理解し、スムーズに手続きを進めるための流れと必要な準備を確認しておきましょう。
4.1 会社員が会社を設立するメリットと注意点
会社員が会社を設立する最大のメリットは、節税効果を高められる点と社会的信用を得られる点です。
副業の売上が大きくなってきた場合、個人事業主よりも法人化した方が経費として認められる範囲が広がり、所得税よりも低い法人税の税率を適用できるため、手元に残る利益を増やすことができます。
また、会社の登記を行うことで法人名義での契約や取引が可能になり、ビジネスの信頼性が向上します。
一方で、会社設立には注意すべき点も存在します。
法人を維持するためには赤字であっても法人住民税の均等割が発生するほか、決算や確定申告の手間が増加します。
さらに、設立手続きにかかる初期費用として数万円から数十万円の資金が必要になることも把握しておく必要があります。
会社員が会社を設立するメリットと注意点について、以下の表で分かりやすく整理して比較します。
| 項目 | メリット・注意点の詳細 |
|---|---|
| 主なメリット | 節税効果の向上、法人名義による社会的信用の獲得、事業規模拡大のしやすさ |
| 主な注意点 | 赤字でも発生する法人住民税の均等割、決算や申告業務の負担増、設立初期費用の発生 |
4.2 会社設立手続きの流れと必要な準備
会社設立を円滑に進めるためには、事前の綿密な準備と正しい手順の把握が欠かせません。
まずは会社の基本情報となる商号(会社名)、事業目的、本店所在地、資本金の額などを決定する作業を行います。
これらが決まったら、会社の実印を作成し、定款の作成へと進みます。
定款を作成した後は、公証役場にて定款の認証を受けます。株式会社の場合はこの認証手続きが必須となります。
認証が完了したら、発起人の口座へ資本金を振り込み、法務局へ設立登記申請書類を提出します。
登記申請を行った日が会社の設立日となります。
会社設立手続きの具体的な流れと必要書類について、以下の表にまとめました。
| ステップ | 主な作業内容 | 必要書類・準備物 |
|---|---|---|
| 事前準備 | 商号、事業目的、本店所在地、資本金の決定 | 会社実印、発起人の印鑑登録証明書 |
| 定款作成・認証 | 定款の文面作成と公証役場での認証手続き | 定款、収入印紙、公証人手数料 |
| 資本金払込 | 発起人名義の口座への資本金振込と通帳コピー | 通帳または残高証明書 |
| 登記申請 | 法務局への法人設立登記の申請 | 登記申請書、設立時代表取締役の就任承諾書など |
会社設立の手続きはご自身で行うことも可能ですが、専門家である税理士や司法書士にサポートを依頼することで、本業の業務に影響を出さずに確実かつスピーディーに法人を立ち上げることができます。
この記事では、マイクロ法人と個人事業主の違いをわかりやすく整理するとともに、それぞれのメリットを最大限に活かす方法を解説…

5. まとめ
会社員が会社設立をしても、住民税の普通徴収への切り替えや社会保険の手続き、同僚やSNSでの発信管理などの対策を正しく行うことで、会社にバレるリスクを大幅に下げることが可能です。
最大のリスクである住民税の金額発覚については、市区町村への申請により防ぐことができます。
まずは会社の就業規則を確認し、万全の準備をして法人設立を進めましょう。