株式投資で利益が出た際、法人化すべきか悩む方は多いでしょう。
結論から言うと、維持コストや税率差を考慮した実質的な損益分岐点は「年間利益800万円〜1,000万円以上」が目安です。
本記事では、個人の申告分離課税と法人の実効税率の比較シミュレーションをはじめ、役員報酬や経費化による節税メリット、社会保険料負担などのデメリットを詳しく解説します。
さらに会社設立から法人証券口座の開設手順、期末時価評価対策まで網羅しているため、法人化すべきかどうかの判断基準と具体的な進め方が分かります。
1. 株式投資の法人化を検討すべき利益の損益分岐点
株式投資で得た利益に対して課される税金は、個人投資家と法人で適用される税制が根本から異なります。
個人での運用を続けるべきか、それとも法人化(資産管理会社の設立)に踏み切るべきかを判断するためには、税率の違いと法人特有の維持コストを踏まえた損益分岐点の見極めが欠かせません。
1.1 個人の申告分離課税と法人の実効税率を徹底比較
個人の株式投資では、上場株式等の譲渡益や配当金に対して「申告分離課税」が適用され、利益の多寡にかかわらず税率は一律です。
一方で法人の場合は、他の事業所得と同様に累進的な要素を含む法人税などの各種地方税が課され、所得金額に応じて実効税率が段階的に変動します。
| 区分 | 個人の申告分離課税 | 中小法人(資本金1,000万円以下)の実効税率 |
|---|---|---|
| 税率の構造 | 一律 20.315% (所得税15%+復興特別所得税0.315%+住民税5%) | 所得金額に応じた段階税率(約21%〜34%) |
| 年所得400万円以下の部分 | 20.315% | 約21.4% |
| 年所得400万円超〜800万円以下の部分 | 20.315% | 約23.2% |
| 年所得800万円超の部分 | 20.315% | 約33.6% |
単純に税率の数値のみを比較した場合、どの所得水準においても個人の申告分離課税(20.315%)の方が法人実効税率より低いことがわかります。
そのため、経費化や所得分散といった法人特有の税務調整を行わない前提では、税率差だけで法人化のメリットを得ることはできません。
1.2 年間利益ごとの税負担シミュレーション
利益の規模によって、税負担や法人化の費用対効果は大きく変化します。
ここでは、株式投資による年間利益を「500万円」「800万円」「1500万円」の3つのケースに分類し、法人税等のみを考慮した基礎的な税額の違いを確認します。
1.2.1 年間利益500万円の場合
年間利益が500万円の場合、個人の申告分離課税による税額は約101.5万円となります。
一方、法人の場合は年400万円以下の部分に約21.4%、残りの100万円に約23.2%が課され、法人税等の合計額は約108.8万円となります。
この利益水準では税額差が約7万円程度であることに加え、後述する法人の年間維持コストが発生するため、年間利益500万円の段階では税負担の観点から個人運用が有利といえます。
1.2.2 年間利益800万円の場合
年間利益が800万円の場合、個人の税額は約162.5万円です。
法人の場合は所得800万円以下の軽減税率が適用される上限となり、法人税等の合計は約178.4万円となります。
税額のみを単純比較すると法人の方が約16万円高くなりますが、この水準から役員報酬の設定や必要経費の計上による所得圧縮効果が顕著に現れ始めます。
適切な節税策を講じることで、実質的な税負担を個人と同等以下に抑えられる転換点となります。
1.2.3 年間利益1500万円以上の場合
年間利益が1500万円に達した場合、個人の税額は約304.7万円となります。
法人の場合、800万円を超えた700万円の部分に対して約33.6%の本則税率が適用されるため、単純計算での法人税等は約413.6万円に達します。
一見すると法人の方が大幅に税金が高く見えますが、利益規模が1500万円以上になると、役員報酬の支給による給与所得控除の活用や親族への所得分散など、法人ならではの高度な節税スキームをフル活用することで個人よりも手元資金を大幅に残せる可能性が高まります。
1.3 コストを考慮した実質的な法人化の損益分岐点
法人を設立・維持するには、税金以外にも一定の固定費が毎年必ず発生します。
具体的には、決算申告を依頼する税理士報酬(年間約30万〜50万円)や、赤字であっても毎年課される法人住民税均等割(最低年7万円)などが挙げられます。
これら年間約40万〜60万円の固定コストを吸収し、法人の節税メリットを享受するための実質的な損益分岐点は、株式投資による安定した年間利益が「800万円から1,000万円以上」に達しているかどうかが判断の基準となります。
一時的な利益ではなく、複数年にわたって継続的にこの基準を超える利益を見込めるかどうかが、法人化に踏み切る重要な判断材料です。

2. 株式投資を法人化して得られる主な税制メリット
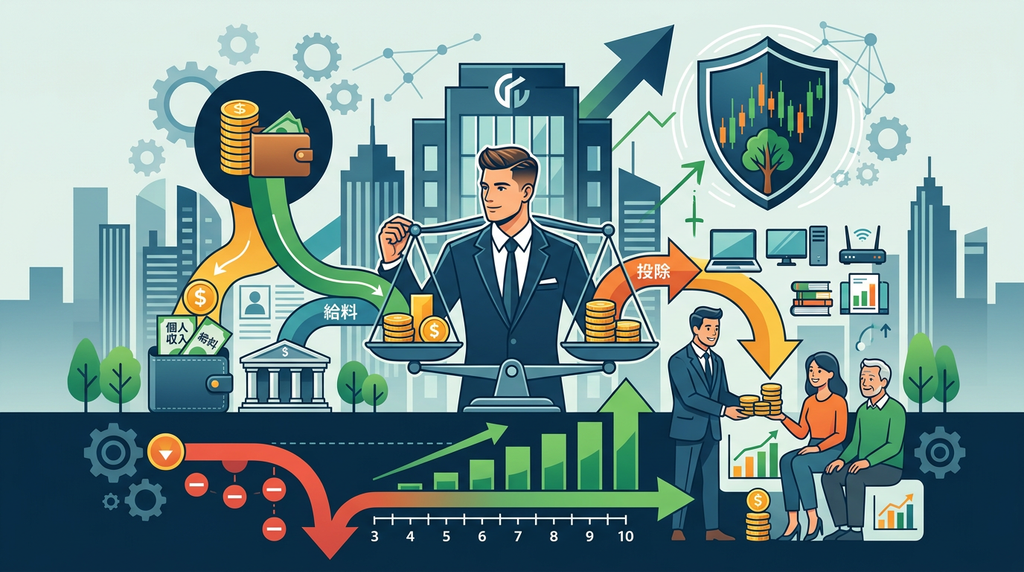
株式投資を法人化する最大の動機は、個人投資家には認められていない多様な税制上の優遇措置を活用できる点にあります。
個人の申告分離課税(一律約20.315%)と比較して、法人では所得のコントロールや控除枠の最大化が図れるため、運用の規模が拡大するほど手元に残る資産の差は顕著になります。
2.1 役員報酬の設定による高い節税効果
法人が得た運用益は、自身への「役員報酬」として支払うことで法人の損金(経費)に算入できます。
これにより、法人側の課税所得を圧縮できるだけでなく、個人側で給与所得控除を適用できるため、法人と個人の双方で所得控除を二重に受ける効果が得られます。
役員報酬を適切に設定すれば、個人の所得税・住民税の最低税率(約15%〜)や給与所得控除を活かし、個人の申告分離課税率よりも低い実質税率で資産を個人口座に移転することが可能です。
ただし、損金算入を認めるためには、事業年度開始から3か月以内に決定した一定額を毎月支払う「定期同額給与」のルールを遵守する必要があります。
2.2 通信費やPC代など幅広い経費計上
個人投資家の場合、取引手数料などを除き、情報収集用の書籍代やPC購入費などを経費として認めさせることは極めて困難です。
一方、法人であれば、株式投資の業務に直接的・間接的に関連する費用を幅広く損金として計上可能になります。
| 経費項目 | 個人の場合(申告分離課税) | 法人の場合(資産運用会社) |
|---|---|---|
| PC・モニター・周辺機器 | 原則として経費算入不可 | 全額または減価償却により損金計上可能 |
| インターネット通信費・スマホ代 | 按分しても否認されるリスクが高い | 業務利用割合に応じて損金算入可能 |
| 株式投資関連の書籍・新聞・有料ツール代 | 経費算入不可 | 情報収集費や研究開発費として損金算入可能 |
| セミナー参加費・交通費 | 経費算入不可 | 研修費や旅費交通費として損金算入可能 |
| 役員社宅(自宅家賃) | 経費算入不可 | 会社契約にして一定基準を満たせば一部損金算入可能 |
特に自宅の一部を法人の事務所として賃貸借契約を結び社宅化する仕組みや、市場分析に用いるハイスペックPC・複数モニターの購入費用などを経費化することで、運用益から直接差し引ける金額が増加し、法人税の課税対象額を大きく圧縮できます。
2.3 最大10年間の欠損金繰越控除
株式市場には相場の波があり、年によっては大きな損失を被るリスクがあります。
個人投資家の場合、上場株式の譲渡損失の繰越控除期間は最大3年間ですが、青色申告を行う法人であれば最大10年間にわたって欠損金を繰り越すことが可能です。
例えば、初年度に1,000万円の赤字を出し、その後の数年間で年間200万円ずつの利益が出た場合、個人では4年目以降の利益に対して課税されてしまいますが、法人であれば最長10年間かけて過去の損失と相殺し続けることができます。
ボラティリティの高い株式投資において、10年間の損失繰越は中長期的な資産形成を安定させる強力な武器となります。
2.4 親族への給与支払いによる世帯全体の所得分散
配偶者や親族を役員や従業員に登用し、株式管理やリサーチなどの業務実態に応じた適正な給与を支払うことで、所得の分散が実現します。
日本の税制は累進課税を採用しているため、一人が多額の所得を得るよりも、複数人に所得を分散させた方が世帯全体で適用される税率が下がり、手取り額を大幅に増やせるという仕組みです。
給与を受け取る親族側でもそれぞれ給与所得控除や基礎控除を活用できるため、世帯全体としての課税所得を効率的に減らす効果があります。
なお、過大役員報酬として税務署に否認されないよう、業務内容に見合った適正な金額を設定することが重要です。
2.5 自社株評価を通じた効果的な相続税対策
個人で多額の株式を保有したまま相続が発生した場合、時価(相続発生日の終値など)で評価されるため、相場高騰時などには多額の相続税が課されるリスクがあります。
資産管理法人を活用すれば、個人が保有するのは運用資産そのものではなく「自社株式」となるため、法人の純資産評価や類似業種比準価額を用いた評価引き下げ対策が可能となります。
また、法人の株式を早期から暦年贈与などを利用して後継者へ段階的に移転しておくことで、将来的に運用益によって法人の資産規模が拡大しても、その成長分に対する相続税の負担を回避できる点も大きな税務メリットです。
3. 知っておくべき株式投資を法人化するデメリット
株式投資の法人化には多くの税制メリットがある一方で、個人投資家のままであれば発生しない費用や法的な制約が存在します。
表面的な税率の差だけで判断せず、設立や維持にかかる固定費および運用の制約を正確に把握することが、法人化で失敗しないための重要なポイントです。
3.1 設立費用および決算に伴う年間維持コスト
会社を設立して株式投資を行う場合、まず初期費用として設立コストがかかります。
また、設立後も日々の記帳や毎期の決算申告が必要となり、投資の損益に関わらず毎年一定のランニングコストが発生し続ける点に注意が必要です。
個人の確定申告に比べて法人の決算書作成や税務申告は極めて複雑であり、株式の売買履歴や期末の評価損益などを正確に処理するためには、税理士などの専門家への報酬も考慮しなければなりません。
| 項目 | 株式会社の場合 | 合同会社の場合 |
|---|---|---|
| 設立時費用(法定費用) | 約20万〜25万円(定款認証代・登録免許税など) | 約6万円(登録免許税のみ、定款認証不要) |
| 設立代行費用 | 約0円〜5万円(司法書士や代行サービス利用時) | 約0円〜5万円(司法書士や代行サービス利用時) |
| 税理士顧問料・決算料 | 年間約20万〜40万円程度 | 年間約20万〜40万円程度 |
| 年間会計ソフト利用料 | 年間約3万〜6万円程度 | 年間約3万〜6万円程度 |
3.2 赤字でも課税される法人住民税均等割
個人の株式投資では、年間の損益がマイナス(赤字)であれば所得税や住民税は課税されません。
しかし、法人の場合は事業年度の投資成績が赤字であっても、法人住民税の均等割として毎年最低約7万円の納税義務が発生します。
均等割の金額は資本金の額や従業員数、法人の所在地(自治体)によって異なりますが、資産管理会社として最小規模で運用する場合でも、年間約7万円は固定費として確実に手元資金から流出することになります。
3.3 会社の資金を個人が私的に利用できない制限
個人投資家であれば、トレードで得た利益をその日のうちに生活費や趣味、私的な買い物などに自由に使うことができます。
一方、法人で株式投資を行う場合、証券口座内や法人の銀行口座にある資金はすべて「会社の財産」となります。
会社の資金を個人の口座に無断で移動させたり私的な支出に充てたりすると、役員貸付金として認定され利息の計上が必要になるなど税務上のリスクを伴うため、資金の私的利用は厳格に制限されます。
個人が投資利益を生活費として使うためには、あらかじめ決定した役員報酬として定期的に受け取る手続きを踏まなければなりません。
3.4 社会保険料の負担増による手取り額の減少リスク
法人から役員報酬を支給する場合、原則として健康保険および厚生年金保険への加入が義務付けられます。
社会保険料は役員報酬の額面に対しておよそ30%(健康保険・厚生年金の合計)が発生し、これを法人と役員個人で折半して納付します。
役員報酬を高額に設定しすぎると社会保険料の負担が急増し、結果として世帯全体の手取り額が個人の申告分離課税時よりも減少するリスクがあります。
法人化のメリットを最大化するには、所得税・法人税・住民税の比較だけでなく、社会保険料の負担を含めた総合的なシミュレーションを行うことが不可欠です。
4. 株式投資の法人化を進める完全ガイドと開設手順
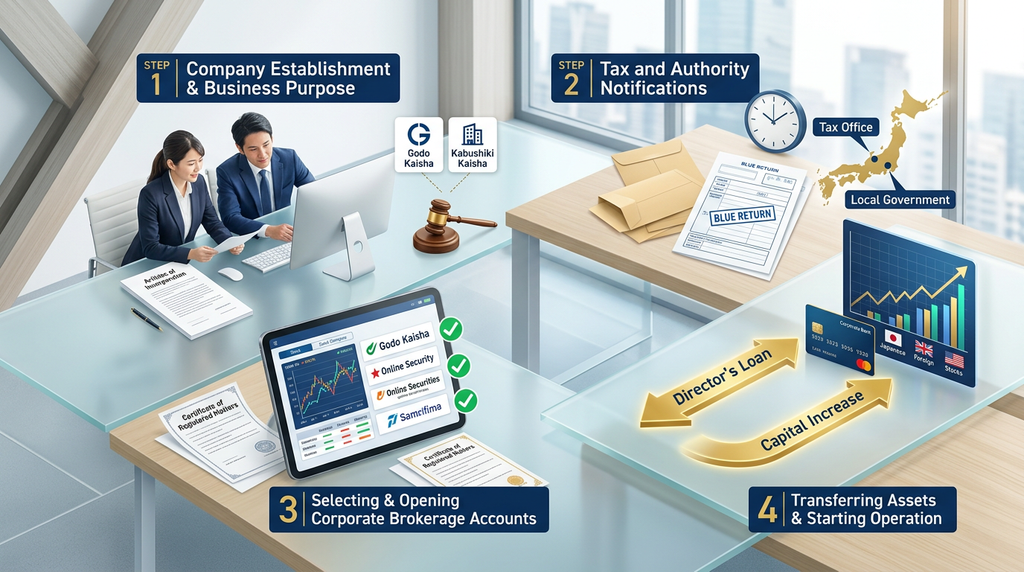
株式投資を目的とした会社設立は、通常の事業会社設立と基本的な流れは共通していますが、定款の記載内容や証券口座開設を見据えた特有の注意点が存在します。
手続きをスムーズに進め、設立後すぐに資産運用を開始できるよう、具体的な手順を4つのステップに分けて詳しく解説します。
4.1 事業目的の決定と会社設立手続き
会社設立の最初のステップは、会社の基本事項の決定と定款の作成です。株式投資を主たる事業とする場合、定款の事業目的に「有価証券の投資、保有及び運用」といった文言を正確に記載する必要があります。
将来的に不動産投資やコンサルティングなど他の事業を展開する可能性がある場合は、あらかじめ事業目的へ追加しておくと後々の定款変更コストを削減できます。
また、法人形態としては主に「株式会社」と「合同会社」の2つの選択肢があります。
株式投資を主目的とするプライベートカンパニーの場合、設立コストや維持の手間を抑えられる合同会社を選択するケースも多く見られます。
| 比較項目 | 株式会社 | 合同会社 |
|---|---|---|
| 設立費用(法定費用) | 約15万円〜20万円(登録免許税15万円+定款認証代など) | 約6万円(登録免許税6万円/定款認証は不要) |
| 定款認証の要否 | 公証役場での認証が必須 | 認証不要 |
| 役員の任期 | 原則2年(最長10年まで伸長可能)/任期ごとの重任登記が必要 | 任期の制限なし(重任登記のコスト不要) |
| 対外的な信用力 | 高い(一般的な知名度が高い) | 認知度は向上しているが株式会社に比べると劣る |
| 株式投資法人としての適性 | 将来的に外部からの出資や事業拡大を想定する場合に適している | 自己資金のみで運用するプライベート法人に最適 |
基本事項を決定した後は、発起人の印鑑証明書の取得、資本金の払い込み、法務局への登記申請を行います。
司法書士に依頼するか、クラウド会社設立サービスを活用することで、電子定款を利用して収入印紙代4万円を節約しながら手続きを進めることが可能です。
4.2 法人番号取得後の税務署等への各種届出
法務局での登記が完了し、登記事項証明書(登記簿謄本)と法人番号が取得できたら、税務関連の各種届出書類を管轄の機関へ提出します。
提出書類にはそれぞれ期限が定められているため、登記完了後は速やかに手続きを行いましょう。
| 届出書類名 | 提出先 | 提出期限 | 概要と留意点 |
|---|---|---|---|
| 法人設立届出書 | 所轄税務署/都道府県税事務所/市区町村役場 | 設立の日から2ヶ月以内(自治体により1ヶ月以内の場合あり) | 法人が設立された事実を各行政機関に知らせるための基本書類 |
| 青色申告の承認申請書 | 所轄税務署 | 設立の日以後3ヶ月を経過した日または最初の事業年度終了の日のいずれか早い日の前日まで | 欠損金の繰越控除や各種税制優遇を受けるために必須となる極めて重要な届出 |
| 給料支払事務所等の開設届出書 | 所轄税務署 | 給料支払事務所等を開設した日から1ヶ月以内 | 役員報酬や従業員給与を支払う体制を整えるための届出 |
| 源泉所得税の納期の特例の承認に関する申請書 | 所轄税務署 | 提出した日の翌月に支払う給与から適用 | 給与支給人員が常時10人未満の場合、源泉徴収票の納付を年2回に集約できる申請 |
特に「青色申告の承認申請書」は、期限を過ぎてしまうと初年度に青色申告の特典が受けられなくなるため、設立届出書とセットで即座に提出することを強く推奨します。
4.3 株式投資に適した法人証券口座の選定と開設
税務署等への届出と並行して、株式売買を行うための法人証券口座を開設します。
個人口座と比較して法人口座は審査が厳格であり、審査完了までに2週間から1ヶ月程度を要するケースが多いため、早めの申請が重要です。
証券会社の選定にあたっては、売買手数料の安さ、取扱商品の幅広さ、外国株式や先物・オプション取引への対応状況などを比較検討します。
主要なネット証券会社の特徴は以下の通りです。
| 証券会社 | 主な特徴とメリット | 注意点・留意事項 |
|---|---|---|
| SBI証券 | 国内株式の売買手数料が業界最安水準であり、取扱商品が豊富。法人向けサービスも充実している。 | 口座開設時の必要書類が多く、審査にやや日数を要する場合がある。 |
| 楽天証券 | 取引ツールが使いやすく、楽天銀行との連携やUIの利便性に優れている。 | 法人口座では一部利用できないサービスやキャンペーンが存在する。 |
| マネックス証券 | 米国株の取扱銘柄数が多く、分析ツールが充実。銘柄スカウターが法人でも活用可能。 | 国内株の手数料体系を他社と比較して確認しておく必要がある。 |
| auカブコム証券 | 自動売買や特殊注文機能に強みがあり、システムトレードやリスクヘッジに適している。 | ツールの操作に一定の慣れが必要となる場合がある。 |
| 松井証券 | デイトレード向けのサービスが手厚く、サポート体制の評価が高い。 | 取扱商品や外国株のラインナップを事前に確認する必要がある。 |
口座開設の際には、法人の履歴事項全部証明書、印鑑証明書、法人のマイナンバー通知書類、代表者の本人確認書類に加え、「実質的支配者に関する申告書」の提出が求められます。
また、海外株式やデリバティブ取引を行う法人に対しては、国際的な識別子であるLEIコード(取引主体識別子)の取得を求められる場合もあるため、事前に各証券会社の要件を確認しておきましょう。
4.4 個人資産から法人への適切な資金移動と運用開始
法人証券口座が開設できたら、運用原資となる資金を法人へ移動させます。
まず前提として、スムーズな入出金を行うためにGMOあおぞらネット銀行や住信SBIネット銀行、PayPay銀行などのネット銀行で法人用普通預金口座を開設しておくと便利です。
個人から法人へ運用資金を移す方法には、主に以下の2通りがあります。
1つ目は「役員借入金」として個人から法人へ資金を貸し付ける方法です。
この方法は資本金を低く抑えたまま多額の運用資金を法人に投入できるため、最も一般的に用いられます。
法人は個人に対して無利息で借り入れることが可能であり、運用利益が出た際には、個人へ返済する形で非課税にて資金を回収できます。
ただし、税務上のトラブルを防ぐため、金銭消費貸借契約書を作成し、返済計画や借入額を明確に記録しておくことが不可欠です。
2つ目は「増資(資本金の増額)」を行う方法です。
法人の資本金そのものを増やすため財務基盤は強くなりますが、資本金が1,000万円を超えると消費税の免税事業者特例が受けられなくなったり、法人住民税の均等割が高くなったりするデメリットがあります。
資金移動が完了した後は、法人名義の証券口座へ入金し、実際の株式買い付けへと進みます。
個人口座で保有している株式を法人へ移管する場合は、時価による「法人への譲渡」扱いとなり、個人側で譲渡益課税が発生する点に十分配慮して運用を開始してください。
5. 株式投資の法人化を成功させるための運用ポイント
株式投資を法人で運用する際は、個人投資家時代には存在しなかった法人税法特有のルールや会計基準を正しく理解しておく必要があります。
個人と法人では税務上の取り扱いが大きく異なるため、運用のポイントを押さえておかなければ、想定外の課税によってキャッシュフローが悪化するリスクがあります。
ここでは、法人での株式運用を成功に導くために不可欠な3つの重要ポイントを解説します。
5.1 売買スタイルに応じた期末時価評価への対策
個人の株式投資では、保有している銘柄に含み益が出ていても売却して利益を確定させない限り課税されることはありません。
しかし、法人が保有する株式のうち「売買目的有価証券」に区分されるものは、事業年度末(決算日)時点で時価評価を行い、含み益に対しても法人税が課税されます。
短期的な価格変動から利益を得る目的で取得した株式は売買目的有価証券として扱われるため、決算期末に値上がりしているポジションを保有していると、未実現利益に対して納税資金を用意しなければなりません。
一方で、含み損がある場合は評価損を計上して利益を圧縮できる側面もあります。
| 保有区分 | 主な保有目的 | 期末時の評価方法 | 評価差額の税務処理 |
|---|---|---|---|
| 売買目的有価証券 | 短期的な売買差益の獲得(デイトレード、スイングトレードなど) | 時価評価 | 当期の損益として計上(課税対象) |
| その他有価証券 | 売買目的以外の長期保有・中長期投資 | 時価評価(一部例外あり) | 原則として純資産直入(税務上は益金・損金不算入) |
短期トレードを主軸とする法人の場合、決算期末を跨ぐ前にポジションを一度手仕舞いして現金化するか、含み損のある銘柄を損出しして課税所得をコントロールする対策が有効です。
自社の投資スタイルが税務上どの区分に該当するかを事前に確認し、決算時のポートフォリオ状況に応じた柔軟な対応が求められます。
5.2 長期投資における配当金の益金不算入制度の活用
高配当株投資や中長期のインカムゲイン投資を法人で行う場合、「受取配当等の益金不算入制度」を正しく把握して活用することが手取り額を最大化させる鍵となります。
この制度は、法人間で配当を支払う際の二重課税を防止するために設けられている税制上の優遇措置です。
上場株式の配当金を受け取った場合、法人が保有する株式の割合(保有比率)に応じて、受け取った配当の一部または全部が法人税の課税対象(益金)から除外されます。
| 株式の区分 | 保有比率の要件 | 益金不算入割合 |
|---|---|---|
| 完全子法人株式等 | 100%保有 | 全額(100%) |
| 関連法人株式等 | 1/3超〜100%未満 | 全額(負債利子控除後) |
| その他株式等 | 5%超〜1/3以下 | 50%相当額 |
| 非支配目的株式等 | 5%以下 | 20%相当額 |
一般的な上場株式への投資では保有比率が5%以下となるため「非支配目的株式等」に分類され、受け取った配当金の20%相当額を課税対象から除外して法人税の負担を軽減させることが可能です。
配当金を法人の内部留保として再投資に回すサイクルを構築することで、個人の税引き後資金で再投資するよりも効率的な資産拡大が期待できます。
5.3 顧問税理士の選び方と決算対策
資産管理会社や株式投資法人の運営において、顧問税理士の選定は収益性に直結する重要な要素です。
税理士にも得意分野が存在するため、一般的な実業(飲食業や製造業など)の税務に精通していても、金融資産運用の会計・税務に詳しくないケースは少なくありません。
有価証券の期末評価区分や受取配当等の益金不算入の申告実績が豊富で、証券税制に強い顧問税理士を選ぶことが運用の安定につながります。
決算対策としては、事業年度の終了直前に慌てて売買を行うのではなく、四半期ごとに損益状況を可視化しておく体制が不可欠です。決算月に向けて以下のような対策を計画的に実行していく必要があります。
期首から積み上がった運用益に対して、含み損を抱えている銘柄を決算月内に売却して損益通算を行い、当期の法人税負担を適正化させることが基本的な決算対策となります。
税理士と密に連携しながら、事業年度終了の1〜2ヶ月前から利益予測と納税資金の試算を行い、計画的なポートフォリオのリバランスを実施してください。
この記事を読めば、自身にとって設立すべきかどうかの判断基準と、失敗しないための具体的なステップが明確に理解できます。…
6. まとめ
株式投資の法人化は、設立・維持コストや社会保険料の負担を考慮すると、年間利益800万〜1000万円以上が実質的な損益分岐点の目安となります。
役員報酬の活用や幅広い経費計上、最大10年間の欠損金繰越といった高い節税メリットを享受できる一方、赤字でも法人住民税均等割の納税義務が生じるなどのデメリットも伴います。
自身の運用スタイルや将来の利益規模を慎重に見極め、税理士などの専門家と相談しながら最適なタイミングで法人化を実行しましょう。