資産管理会社を設立すべきか迷う方に向けて、設立で得られる節税効果や具体的な損益分岐点、失敗しない設立手順をわかりやすく解説します。
結論として、設立がお得になる目安は「個人の課税所得900万円超」です。
このラインを超えると所得税率が法人税の実効税率を上回り、役員報酬による所得分散や経費算入の恩恵が維持コストを上回ります。
本記事では、株式会社と合同会社の比較や不動産スキーム、税務否認を防ぐ注意点まで網羅しており、ご自身にとって最適な設立タイミングと手順が明確に分かります。
1. 資産管理会社とはどのような仕組みか
資産管理会社とは、一般的な事業会社のように商品やサービスの製造・販売を行うのではなく、個人や親族が保有する不動産・株式・預貯金などの資産を一元管理・運用・保全することを主目的として設立される会社(プライベートカンパニー)のことです。
主な事業内容は、保有する不動産の賃貸収入の管理、有価証券の運用、配当金の受け取り、将来の資産承継に向けた準備など多岐にわたります。
法律上の会社形態としては通常の株式会社や合同会社と何ら変わりありませんが、取引先が外部の顧客ではなく自身や親族に限られるケースが多い点が一般的な営業法人と大きく異なります。
1.1 資産管理会社を設立する基本的な目的
資産管理会社を設立する最大の目的は、個人名義で発生する多額の所得や資産を法人へ移転させることで、税負担の軽減と効率的な資産形成を実現することにあります。
個人で不動産投資や資産運用を行う場合、利益が増えるにつれて税負担が重くなる構造になっています。
そこで法人という「器」を作り、資産から生じるインカムゲインやキャピタルゲインを会社に帰属させることで、税制上の優遇措置や法人特有の経費計上ルールを最大限に活用できる環境を整えることができます。
また、個人の財産を会社組織の枠組みで管理することにより、資産の散逸を防ぎ、次世代へのスムーズな承継を可能にする点も設立の重要な狙いです。
1.2 個人事業主や個人投資家との税率の違い
個人と法人の決定的な違いは、「税率の構造」にあります。個人の所得に対して課される所得税は、所得が上がるほど税率が高くなる「超過累進課税」が採用されており、住民税と合わせると最高税率は約55%に達します。
これに対し、法人に対して課される法人税等は比例税率に近い性質を持っており、中小法人の場合、法人税・住民税・事業税などを合わせた実効税率は約20%から最高でも約34%程度にとどまります。
この構造上の違いが、一定以上の所得がある資産家にとって法人が有利に働く根本的な理由です。
| 区分 | 個人(個人事業主・個人投資家) | 法人(資産管理会社) |
|---|---|---|
| 主な課税方式 | 超過累進課税(所得税・住民税) | 比例税率(法人税・法人住民税・事業税など) |
| 最高税率(実効ベース) | 約55%(所得税45%+住民税10%) | 約30%〜34%(中小法人実効税率) |
| 所得の分散 | 原則として不可(事業専従者控除等に制限あり) | 役員報酬として家族へ柔軟に分散可能 |
| 赤字(欠損金)の繰越期間 | 最長3年間(青色申告時) | 最長10年間(青色申告時) |
このように、年間を通じて安定した高額の利益が出る場合は、個人の最高税率と法人の実効税率の間に生じる約20%以上の税率差を利用することで、手元に残るキャッシュを最大化させることが可能になります。

2. 資産管理会社の設立はいくらからお得か
資産管理会社の設立を検討する際、最も多くの方が直面する疑問が「具体的にいくらの年収や利益があれば設立すべきなのか」という損益分岐点の判断です。
結論から言うと、個人の課税所得が900万円を超える水準に達した段階で、法人化による節税メリットが設立・維持コストを上回るケースが一般的です。
ただし、損益分岐点は給与年収だけでなく、保有している資産の規模や投資対象(不動産や株式)、毎年の運用益によっても変動します。
ご自身の状況に合わせて最適なタイミングを見極めることが重要です。
2.1 年収900万円が所得税と法人税の損益分岐点になる理由
資産管理会社の設立基準として「年収900万円(課税所得900万円)」がひとつの目安とされる最大の理由は、個人の所得税・住民税と法人の実効税率の逆転現象にあります。
日本の所得税は所得が高くなるほど税率が上がる超過累進課税を採用しており、住民税10%を加えると最大で55%の税率が課されます。
これに対して法人税(実効税率)は、中小企業の場合、利益に応じて概ね21%から34%前後の比較的緩やかな税率構造になっています。
| 個人の課税所得金額 | 個人の税率(所得税+住民税) | 法人実効税率(中小法人の目安) |
|---|---|---|
| 195万円以下 | 15% | 約21%〜25%(年800万円以下の部分) |
| 195万円超〜330万円以下 | 20% | 約21%〜25%(年800万円以下の部分) |
| 330万円超〜695万円以下 | 30% | 約21%〜25%(年800万円以下の部分) |
| 695万円超〜900万円以下 | 33% | 約21%〜25%(年800万円以下の部分) |
| 900万円超〜1,800万円以下 | 43% | 約34%(年800万円超の部分) |
| 1,800万円超〜4,000万円以下 | 50% | 約34% |
| 4,000万円超 | 55% | 約34% |
上記の通り、課税所得が900万円を超えた部分にかかる個人の税率は43%に跳ね上がり、法人実効税率の最高水準である約34%を大きく上回ることになります。
給与所得者の年収ベースで換算すると、各種控除前の額面年収でおおよそ1,200万円から1,400万円前後がこの水準に該当します。
2.2 資産規模や運用益から考える設立基準
年収だけでなく、資産規模やそこから生み出される年間運用益(キャッシュフロー)の観点からも損益分岐点を計算する必要があります。
資産管理会社を維持するためには、毎年の赤字でも発生する法人住民税の均等割(最低年7万円程度)や、税理士への顧問料・決算申告報酬(年30万円〜50万円程度)など、年間数十万円の固定コストが発生するためです。
したがって、資産管理会社を通じて得られる年間の節税効果が、法人の年間維持コスト(約40万円〜60万円)を安定して上回る状態が設立の最低条件となります。
資産規模の目安としては、金融資産や収益不動産の合計が5,000万円を超え、年間300万〜500万円以上の安定した運用益が見込める段階になると、法人化の経済的メリットを実感しやすくなります。
さらに資産規模が1億円を超えてくると、毎年の所得分散効果に加えて将来的な相続税評価額の引き下げ効果も大きくなるため、設立の優先度が非常に高くなります。
2.3 不動産投資や株式投資における損益分岐点の目安
投資対象の違いによっても、法人化すべき利益水準や判断基準は大きく異なります。
不動産投資と株式投資それぞれの損益分岐点の目安は以下の通りです。
| 投資対象 | 個人の課税方式・税率 | 法人化を検討すべき損益分岐点の目安 | 判断のポイント |
|---|---|---|---|
| 不動産投資 | 総合課税(最大55%) | 不動産所得が年間500万〜800万円以上(本業年収との合算) | 給与所得など他の所得と合算されるため、本業年収が高い人ほど早期の法人化が有利になります。 |
| 株式投資・FX等 | 申告分離課税(一律20.315%) | 年間利益がコンスタントに1,000万円以上 | 個人は一律約20%の低税率であるため、単純な税率比較では法人(約21〜34%)が不利になります。経費化や家族への給与支払い、他事業との損益通算を多角的に活用できるかが分岐点となります。 |
不動産投資においては、家賃収入から必要経費と借入金利息を差し引いた不動産所得が他の給与所得と合算されるため、高年収のサラリーマン投資家などは保有物件からの利益が比較的小規模な段階であっても法人化の恩恵を受けやすいという特徴があります。
一方、株式投資や投資信託の場合は、個人での売買益や配当金に対する税率が一律20.315%と優遇されているため、単に運用益を法人に移すだけでは税率面で逆効果になるリスクがあります。
専業投資家として多額の経費を計上したい場合や、家族に役員報酬を支払って所得分散を図りたい場合など、明確なスキーム設計がある場合に限り法人化が有効となります。
3. 資産管理会社を設立するメリット
資産管理会社を設立する最大の意義は、個人と法人の税制の違いを戦略的に活用し、手元に残るキャッシュを最大化できる点にあります。
個人で資産運用や不動産投資を行う場合、利益が増えるほど高い所得税率が適用されますが、法人格を活用することで税負担のコントロールや将来の資産承継に向けた柔軟な設計が可能になります。
具体的な3つのメリットについて詳しく解説します。
3.1 役員報酬による所得分散と給与所得控除の活用
個人で得た所得はすべてその個人に帰属し、最高55%(住民税含む)の累進課税が適用されます。
一方、資産管理会社を設立して配偶者や親族を役員に就任させれば、会社の利益を役員報酬として家族へ分散し、世帯全体の税負担を大幅に軽減することが可能です。
役員報酬として支給された給与には「給与所得控除」が適用されます。
給与所得控除は所得金額に応じて一定額を経費のように差し引ける制度であり、親族それぞれがこの控除枠を活用できるため、世帯全体での課税所得が圧縮されます。
| 項目 | 個人での資産運用 | 資産管理会社での分散 |
|---|---|---|
| 所得の帰属先 | 資産を保有する本人のみ | 役員に就任した家族全体 |
| 適用税率 | 超過累進税率(最大55%) | 分散された各自の所得に応じた低い税率 |
| 給与所得控除 | 本人のみ(上限195万円) | 報酬を受け取る役員ごとに適用可能 |
| 世帯の手残り | 高所得になるほど手残りが減少 | 税率と控除の最適化により手残りが増加 |
3.2 経費にできる範囲の拡大と生命保険の活用
個人事業主や個人の投資家と比べ、法人では事業に関連する幅広い支出を損金(経費)として計上することが認められています。
自宅を法人の役員社宅として契約し、会社が家賃の一部を負担する「役員社宅制度」や、出張時の日当を定額支給する「旅費規程の作成」などを導入することで、個人の生活防衛と法人の節税を両立できます。
また、法人名義で加入する生命保険を活用することも有効です。
解約返戻金のピーク時期に合わせて役員の勇退退職金を支給すれば、法人は退職金を経費にして利益を相殺し、役員個人は税負担の極めて軽い「退職所得控除」を利用して資金を受け取ることができます。
| 経費項目 | 個人の場合 | 法人の場合 |
|---|---|---|
| 住居費 | 按分計算が厳しく制限される | 役員社宅として家賃の一定割合を損金算入可能 |
| 出張・移動費 | 実費精算のみ | 出張旅費規程に基づき非課税の日当を支給可能 |
| 生命保険料 | 最大12万円の生命保険料控除のみ | 契約形態に応じて損金算入や退職金準備に活用可能 |
| 退職金の支給 | 自身への退職金支給は不可 | 役員退職金を損金計上し税負担を抑えて受取可能 |
3.3 相続税対策や事業承継の円滑化
資産管理会社は、毎年の所得税対策にとどまらず、将来の相続税対策や資産承継のトラブル防止にも極めて高い効果を発揮します。
個人で資産を保有している場合、家賃収入や運用益が個人の現預金として蓄積され、毎年のように相続財産が増加してしまいます。
しかし、資産管理会社を介していれば、運用によって生じる資産の増加を法人内に留め、個人資産の肥大化を防ぐことが可能です。
さらに、会社の株式(出資持分)を次の世代へ計画的に生前贈与していくことで、不動産などの実物資産を直接贈与するよりも分割や移転の手続きが容易になります。
複数の相続人がいる場合でも、不動産の共有名義による権利関係の複雑化を避け、株式の保有割合を調整するだけで円滑に資産承継を進められます。
| 承継の課題 | 個人の資産保有 | 資産管理会社での承継 |
|---|---|---|
| 資産の増加スピード | 個人口座にお金が貯まり相続税評価が増大 | 個人の財産を増やさず法人内部に蓄積 |
| 生前贈与の手間 | 不動産の登記変更など多額の手数料が発生 | 自社株式を贈与税の基礎控除内で分割贈与可能 |
| 遺産分割のトラブル | 実物不動産の共有により売却や管理が難航 | 株式の配分によって公平かつ柔軟に承継可能 |
4. 資産管理会社の設立で知っておくべきデメリットとリスク
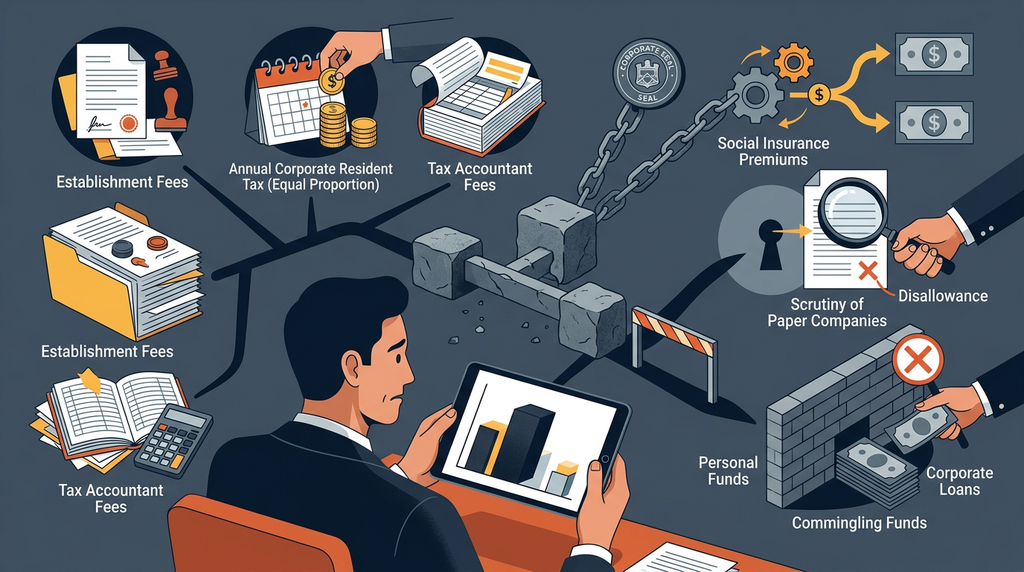
資産管理会社の設立には高い節税効果や相続税対策などの魅力がある一方で、個人運用では発生しない特有のランニングコストや制度上の制約が存在します。
事前にリスクや維持管理の手間を正確に把握しておかないと、節税額以上の出費が発生して後悔することになりかねません。
設立へ踏み切る前に、法人化に伴う現実的なデメリットを理解しておくことが不可欠です。
4.1 設立費用や毎年の法人住民税均等割などの維持コスト
会社を立ち上げる際には、設立時の一時的な初期費用に加えて、事業活動の有無にかかわらず毎年必ず発生する固定維持費が必要です。
個人の確定申告と比べて会計処理や税務申告が大幅に複雑化するため、専門家への報酬も考慮しなければなりません。
特に注意すべきなのは、法人が赤字であっても毎年最低約7万円の法人住民税均等割の納付義務が発生する点です。
また、法人税の申告書作成は極めて高度な専門知識を要するため、税理士への決算報酬なども継続的な固定費となります。
| コスト項目 | 費用の目安 | 発生頻度 | 主な内容・備考 |
|---|---|---|---|
| 設立諸費用 | 約6万円〜25万円 | 設立時のみ | 登録免許税、定款用印紙代(電子定款は不要)、公証人手数料、司法書士報酬など |
| 法人住民税均等割 | 約7万円〜 | 毎年 | 利益の有無に関わらず、自治体ごとに資本金や従業員数に応じて課税 |
| 税理士顧問料・決算料 | 年間約20万円〜50万円 | 毎年 | 月次の記帳代行や税務相談、年に1度の法人税決算申告書の作成報酬 |
| 法人口座・法人カード維持費 | 年間数千円〜数万円 | 毎年 | インターネットバンキング利用料や法人名義クレジットカードの年会費 |
このように、運用益が少ない段階で会社を設立してしまうと、これらの維持コストが節税メリットを上回り、結果として手元資金を減らしてしまう原因になります。
4.2 社会保険料の負担増や税務調査のリスク
資産管理会社から役員報酬を支給する場合、原則として社会保険(健康保険・厚生年金保険)への加入義務が生じます。
社会保険料は会社負担分と個人負担分を合わせると報酬額の約30%に達するため、役員報酬の設定額によっては所得税や住民税の軽減額以上の社会保険料負担が生じるリスクがあります。
本業で会社員として勤務している場合でも、副業として設立した法人から役員報酬を受け取る際は二以上事業所勤務届の手続きが必要となり、社会保険料が按分計算されて全体の支払いが増加するケースが一般的です。
また、資産管理会社は税務署から「租税回避のための実体のないペーパーカンパニーではないか」と厳しくチェックされやすい傾向にあります。
特に以下のような運用を行っている場合、税務調査で否認されるリスクが高まります。
法人の資産や資金は個人の財産とは完全に分離されているため、会社の口座から自由に生活費を引き出すことはできません。
無理に出金して個人で使ってしまうと「役員貸付金」として処理され、会社側に認定利息が計上されて余計な課税を招く恐れがあります。
実質的な事業実態を証明できる書類の整備や厳格な資金管理を怠ると税務否認のリスクが跳ね上がるため、法人の規律を守った運用が強く求められます。
5. 資産管理会社の設立形態とスキームの種類
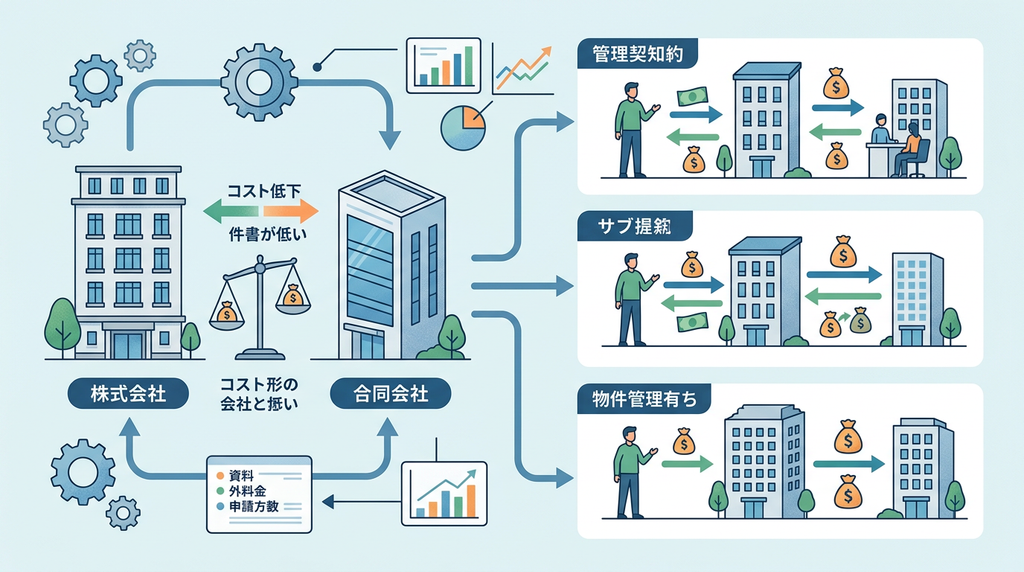
資産管理会社を設立する際には、どの「会社形態」を選ぶか、また不動産などの資産をどのような「運用スキーム(方式)」で管理・保有するかを事前に決定する必要があります。
選択する形態やスキームによって、設立にかかる初期費用や維持管理の手間、移転できる収益の規模が大きく異なります。
5.1 株式会社と合同会社の比較
資産管理会社の法人形態としては、主に「株式会社」と「合同会社」の2つが選択肢となります。
事業会社のように外部からの大規模な資金調達や対外的な知名度を必要としない資産管理会社では、設立費用が安く維持管理の手間が少ない合同会社を選択するケースが増加しています。
| 比較項目 | 株式会社 | 合同会社 |
|---|---|---|
| 設立時の登録免許税 | 最低15万円(資本金の0.7%) | 最低6万円(資本金の0.7%) |
| 定款認証手数料 | 約3万円〜5万円(公証人役場) | 不要(0円) |
| 役員の任期 | 最長10年(定期的な重任登記が必要) | 無期限(退任や変更がない限り登記不要) |
| 決算公告の義務 | あり(官報掲載費などのコストが発生) | なし |
| 社会的信用度・知名度 | 一般的になじみがあり高い | 株式会社と比較するとやや低い |
| 利益配分の柔軟性 | 出資比率に応じる | 定款により自由な配分が可能 |
家族を中心とした資産運用や相続対策を目的とする場合、役員の任期更新費用や決算公告の手間がかからない合同会社が合理的です。
一方で、将来的に外部の投資家から出資を受ける予定がある場合や、金融機関からのプロパー融資における心証を最優先したい場合には、株式会社の設立が適しています。
5.2 不動産管理法人の3つの方式と選択基準
不動産を運用するために資産管理会社を設立する場合、物件の保有形態や関わり方によって主に3つのスキームが存在します。
どの方式を採用するかによって、個人から法人へ移転できる所得の割合や税務上の注意点が異なります。
5.2.1 管理委託方式の特徴
管理委託方式は、不動産の所有権は個人のまま残し、入居者対応や建物の清掃、家賃の集金といった管理業務全般を資産管理会社に委託するスキームです。
会社は個人オーナーから業務委託手数料として管理報酬を受け取ります。
不動産の所有権移転を伴わないため、不動産取得税や登記費用といった初期費用を抑えて手軽に導入できる点が大きな利点です。
ただし、税務上認められる管理手数料の相場は賃料収入の5%〜10%程度が上限の目安とされており、会社に移転できる所得の規模は限定的となります。
実態以上の高額な管理手数料を設定すると、税務調査において否認されるリスクがあるため注意が必要です。
5.2.2 サブリース方式の特徴
サブリース方式(転貸方式)は、個人オーナーが所有する不動産を資産管理会社が一括して借り上げ、会社が入居者に対して転貸(サブリース)するスキームです。
資産管理会社は入居者から受け取る家賃と、個人オーナーへ支払う保証賃料との差額を法人の収益とします。
管理委託方式よりも管理責任や空室リスクを法人が負う分、賃料収入の10%〜20%程度を会社の利益として移転可能です。
管理委託方式では十分な所得分散効果が得られないものの、建物を法人名義に変更するまでの資金や手続きの余裕がない場合に適した手法となります。
ただし、相場から乖離した保証料率を設定した場合や、会社側に空室リスク負担の実態がない場合は、税務リスクが生じます。
5.2.3 不動産所有方式の特徴
不動産所有方式は、不動産(建物のみ、または土地と建物の両方)を資産管理会社自身が所有し、入居者と直接賃貸借契約を結ぶスキームです。
個人の所有物件を法人へ売買・出資によって移転するか、新築・新規購入の段階から法人名義で取得します。
賃料収入の全額が直接法人の売上となるため、3つの方式の中で最も高い所得移転効果と柔軟な経費化を実現できるスキームです。
また、個人所有の土地の上に法人が建物を建てて所有する形態をとることで、将来の賃料収入がすべて法人に蓄積され、個人の相続財産の増加を大幅に抑制できます。
一方で、既存物件を個人から法人へ移転する際には、譲渡所得税、不動産取得税、登録免許税などの多額の諸経費が発生するため、事前の詳細なシミュレーションが不可欠です。
| 方式 | 物件の所有名義 | 法人に移転できる収益割合 | 導入時のコスト・手間 | 主な選択基準 |
|---|---|---|---|---|
| 管理委託方式 | 個人(土地・建物) | 家賃の約5%〜10% | 極めて低い | 小規模な資産規模で手軽に始めたい場合 |
| サブリース方式 | 個人(土地・建物) | 家賃の約10%〜20% | 低い | 既存物件の権利移転を避けつつ所得移転幅を広げたい場合 |
| 不動産所有方式 | 法人(建物のみ、または土地・建物) | 家賃のほぼ100% | 高い(移転コスト等) | 新規に物件を取得する場合や本格的な相続税対策を行いたい場合 |
6. 資産管理会社の設立で失敗しない具体的な手順
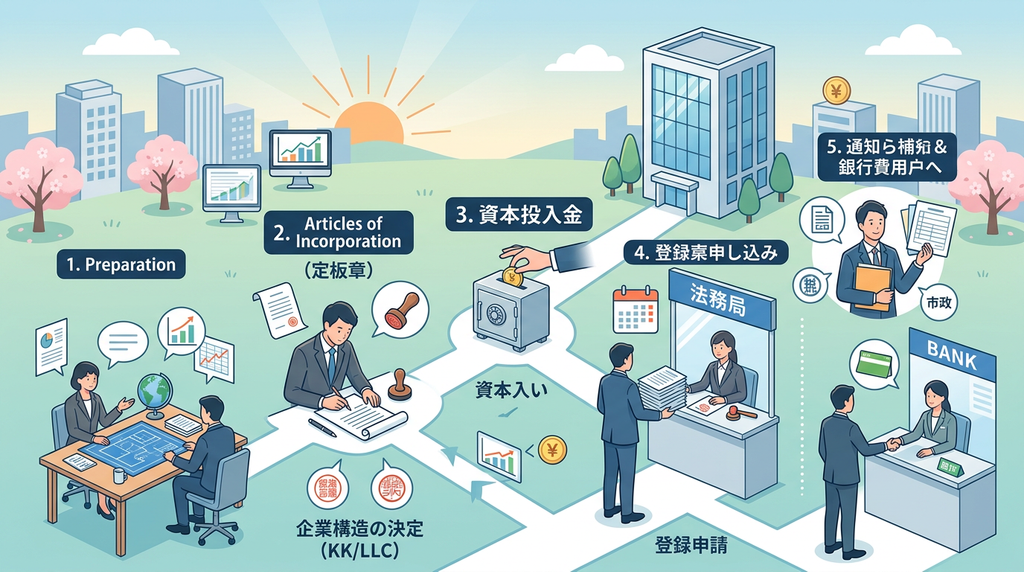
資産管理会社をスムーズに立ち上げ、節税や資産防衛のメリットを最大限に引き出すためには、法的な手続きと税務上の要件を漏れなく進める必要があります。
会社設立の流れを事前に把握しておくことで、余計な手間やコストを抑え、設立後のトラブルを未然に防ぐことが可能です。
6.1 ステップ1 設立目的と会社形態の決定
資産管理会社の設立に向けた最初のステップは、会社の根幹となる「基本事項」を決定することです。
具体的には、会社の形態(株式会社または合同会社)、商号(会社名)、本店所在地、事業目的、決算期、資本金額、役員構成などを決めていきます。
特に重要なのが事業目的の記載です。不動産賃貸業や有価証券の保有・運用など、将来的に行う可能性のある事業も含めて明確に定めておく必要があります。
また、決算期は個人の所得税申告時期(2月〜3月)や本業の繁忙期と重ならない月を選ぶと、決算業務の負担を分散できます。
役員構成についても、所得分散の対象となる親族を役員に含めるかどうかをこの段階で慎重に検討します。
6.2 ステップ2 定款作成と公証人役場での認証
基本事項が決定したら、会社の憲法ともいえる「定款(ていかん)」を作成します。
定款には、商号や目的、発起人の氏名・住所、発行可能株式総数などを記載します。
定款を作成した後は、公証人役場にて公証人による定款の認証を受ける必要があります。
ただし、公証人による定款認証が義務付けられているのは株式会社のみであり、合同会社の場合は認証手続きが不要です。
また、紙の定款を作成する場合は収入印紙代(4万円)が発生しますが、電子定款を選択すれば印紙税を非課税に抑えることができます。
| 項目 | 株式会社 | 合同会社 |
|---|---|---|
| 定款認証の要否 | 必要(公証人役場にて実施) | 不要 |
| 定款認証手数料 | 約3万円〜5万円(資本金額による) | 0円 |
| 定款の印紙税 | 電子定款:0円(紙の場合:4万円) | 電子定款:0円(紙の場合:4万円) |
6.3 ステップ3 出資金の払込と法務局での登記申請
定款の認証完了後(合同会社は定款作成後)、発起人の個人口座へ資本金を振り込みます。
会社設立前であるため、法人口座はまだ存在しません。そのため、発起人代表の個人銀行口座に各出資者が資本金を振込送金し、通帳のコピー等を用いて払込証明書を作成します。
払込証明書や登記申請書、就任承諾書、印鑑届出書などの必要書類が揃ったら、本店の所在地を管轄する法務局へ会社設立の登記申請を行います。
登記申請を行った日が会社の「設立年月日」となります。
法務局の窓口へ直接提出するほか、郵送やオンライン申請も可能です。
申請時に国へ納める登録免許税は、株式会社が最低15万円、合同会社が最低6万円となっています。
6.4 ステップ4 税務署への届出と法人口座の開設
法務局での登記が完了し、登記事項証明書(登記簿謄本)と法人印鑑証明書が取得できるようになったら、税務関連の届出と法人口座の開設手続きを進めます。
まずは、所轄の税務署、都道府県税事務所、市区町村役場へ各種届出書を提出します。
特に「青色申告の承認申請書」は設立後3か月以内または最初の事業年度終了日の前日までに提出しないと初年度から青色申告の特典が受けられなくなるため、期限厳守で提出することが重要です。
| 提出先 | 主な提出書類 | 提出期限の目安 |
|---|---|---|
| 税務署 | 法人設立届出書、青色申告の承認申請書、給与支払事務所等の開設届出書など | 設立日から1か月〜3か月以内(書類による) |
| 都道府県税事務所・市区町村役場 | 法人設立届出書(地方税用) | 自治体により異なる(設立日から15日〜1か月以内) |
| 年金事務所 | 健康保険・厚生年金保険新規適用届、被保険者資格取得届など | 事実発生から5日以内 |
税務署等の手続きと並行して、金融機関で法人口座を開設します。昨今はマネー・ローンダリング防止対策の影響で法人口座の開設審査が厳格化しています。
資産管理会社は実体オフィスを持たず自宅兼本店とするケースも多いため、事業目的を明確に説明できる事業計画書や、賃貸借契約書、会社のホームページなどを準備して実態を証明することが審査をスムーズに通過するポイントです。
7. 資産管理会社の設立でよくある失敗事例と注意点
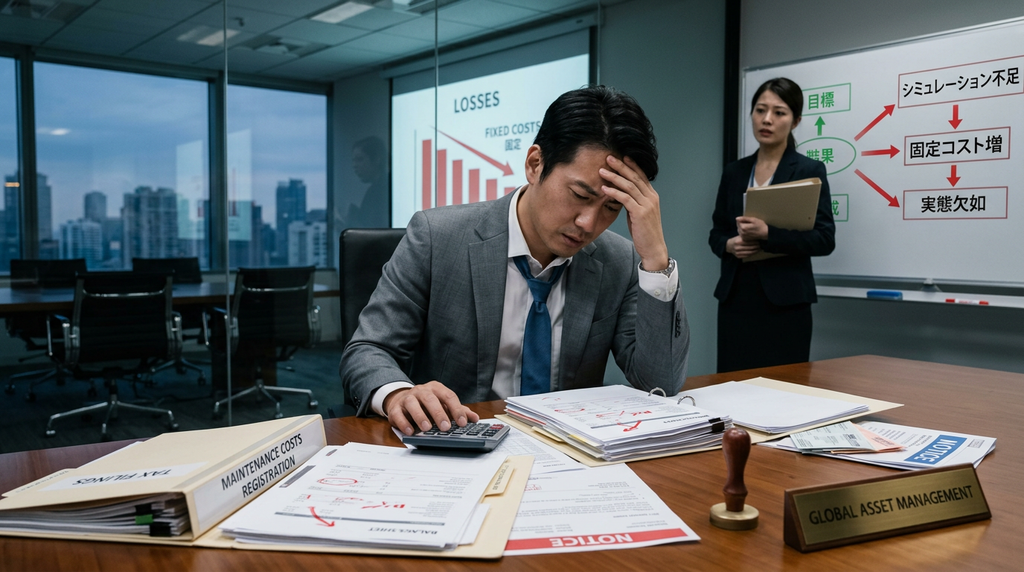
資産管理会社は適切に運用すれば大きな節税効果や資産承継の円滑化をもたらしますが、事前のシミュレーション不足や設立後の運用体制の不備によって、想定していた効果が得られないばかりか損失を抱えてしまうケースも存在します。
設立を検討する際は、過去の典型的な失敗パターンを把握し、事前に対策を講じておくことが重要です。
7.1 利益が少ない段階で設立して赤字になるケース
設立を急ぐあまり、法人に移転できる利益が十分にない段階で設立し、トータルの支出が個人所有時を上回ってしまうケースは代表的な失敗例です。
法人を設立・維持するには、設立時の登記費用だけでなく、毎期の決算申告にかかる税理士報酬や、たとえ業績が赤字であっても毎年最低約7万円が発生する法人住民税均等割などの固定コストが発生します。
さらに、役員報酬の設定金額や支払い方によっては個人側の社会保険料負担が急増し、世帯全体での手残りキャッシュフローを圧迫する事態に陥るリスクもあります。
| 費用項目 | 発生頻度 | 費用の目安 | 失敗を防ぐための確認ポイント |
|---|---|---|---|
| 法人住民税均等割 | 毎年 | 年間約7万円〜(自治体・資本金規模による) | 利益がゼロや赤字でも納付義務があるため、維持費として確実に織り込んでおく必要があります。 |
| 税理士報酬(顧問料・決算料) | 毎年 | 年間20万〜50万円程度 | 法人の決算申告は個人の確定申告に比べて難度が高いため、専門家報酬を前提とした収支計画を立てます。 |
| 役員報酬に伴う社会保険料 | 毎月 | 役員報酬額に応じた負担(労使折半) | 主たる勤務先での加入状況や非常勤役員としての報酬設計など、制度上の負担増を事前に試算します。 |
これらの固定維持費を上回る節税メリットを生み出すためには、運用資産から生じる利益が会社の維持コストと適切な役員報酬を安定して賄える水準にあるかを事前に精緻にシミュレーションすることが不可欠です。
7.2 実態のない会社とみなされ税務否認されるケース
形式上は会社を設立していても、実質的な事業活動の実態が伴っていない場合、税務調査においてペーパーカンパニーや租税回避と判断され、税務処理が否認されるケースがあります。
特に失敗が起こりやすいのが、家族を役員に就任させて役員報酬を支払う所得分散の運用です。
役員としての実質的な業務を行っていない家族に対して高額な報酬を支払っていた場合、実質的な勤務実態がない過大役員報酬として損金算入を否認され、追徴課税の対象となるリスクがあります。
また、不動産の管理委託方式を採用しながら、実際の清掃・集金・入居者対応などの管理業務の履歴が存在しない場合も、管理料の支払いが架空経費と判断される原因になります。
| 主な指摘リスク | 税務署からの指摘内容 | 講じるべき実務上の対策 |
|---|---|---|
| 家族役員への報酬否認 | 業務に従事していない家族に対する不相当に高額な役員報酬 | 担当業務の内容を明確化し、業務日誌や成果物、取締役会議事録を定期的に作成して保管します。 |
| 管理委託費の否認 | 管理実態のない法人への過大な管理委託手数料の計上 | 業務委託契約書を締結し、巡回報告書や業者発注伝票など管理業務の客観的な証拠を残します。 |
| 資産の私物化・資金混同 | 法人口座からの生活費引き出しや私的費用の経費算入 | 法人専用の銀行口座とクレジットカードを厳格に管理し、個人資産と法人資産を明確に区分します。 |
税務否認のリスクを回避するためには、法令に基づいた定時株主総会議事録の作成や業務契約書の締結、日々の業務記録の保存など事業の実態を客観的に証明できる体制の構築を設立当初から徹底することが重要です。
この記事を読めば、自身にとって設立すべきかどうかの判断基準と、失敗しないための具体的なステップが明確に理解できます。…
8. まとめ
資産管理会社の設立は、所得税と法人税の税率差から「課税所得900万円」が有効な損益分岐点の目安となります。
役員報酬による所得分散や経費枠の拡大、相続税対策などのメリットがある一方、維持コストや社会保険料の負担増といったデメリットも存在します。
節税効果を最大化するには、株式会社や合同会社の選択、不動産管理方式の選定を慎重に行い、実態を伴う運営をすることが不可欠です。
自身の資産規模や利益を正確に試算し、税理士などの専門家に相談したうえで設立を進めましょう。