アフィリエイトでまとまった利益が出始めると、「いつから法人化すべきか」と悩む方は多いでしょう。
結論から言うと、法人化を検討すべき目安は、個人の所得税率が法人の実効税率を上回る「所得500万円〜900万円」を超えたタイミングです。
この記事では、法人化の判断基準となるベストな時期をはじめ、税率の仕組みや経費範囲の拡大による節税効果、設立費用や社会保険料などのデメリットまで徹底解説します。
最後まで読めば、あなたの売上規模で今すぐ法人成りすべきかが明確になり、手取りを最大化するための最適な判断ができるようになります。
1. アフィリエイトの法人化はいつから?判断基準とベストなタイミング
アフィリエイトで得た収入が大きくなると、個人事業主から法人成り(法人化)をいつ行うべきか悩む方は少なくありません。
法人化のタイミングを誤ると、税負担が増えたり無駄な維持費がかかったりするリスクがあります。
そのため、適切な判断基準を知ることが重要です。
1.1 アフィリエイトで法人化を検討すべき売上や所得の目安
アフィリエイトの法人化を検討する際、最も分かりやすい基準となるのが年間所得(利益)の金額です。
日本の所得税は累進課税制度を採用しており、所得が増えるほど税率が高くなります。
具体的には、年間所得が800万円から1000万円を超えたタイミングが、法人化を検討すべき大きな目安となります。
また、売上(収入)面においても、消費税の免税期間や税制上の優遇を考慮する必要があります。
以下の表に、個人事業主と法人の税負担や売上の目安をまとめました。
| 比較項目 | 個人事業主の目安・特徴 | 法人の目安・特徴 |
|---|---|---|
| 年間所得の目安 | 800万円未満の場合に税率が低く抑えやすい | 800万円〜1000万円超で節税メリットが出やすい |
| 課税方式 | 所得税(最大55% ※住民税含む) | 法人税(約15%〜23.2%+地方税) |
| 消費税の基準 | 前々年の課税売上高が1,000万円以下で免税 | 新規設立法人は原則として最大2期の間免税メリットを受けやすい |
1.2 個人事業主から法人成りするベストな時期や税務上のメリット
法人化を実行するベストな時期としては、事業年度の切り替えがしやすい事業開始日(期首)を選ぶのが一般的です。
多くの企業では1月1日や4月1日などを期首に設定しますが、アフィリエイト報酬の振込サイクルや確定申告のスケジュールを考慮して決定するとスムーズです。
また、税務上のメリットを最大限に活かすためには、消費税の免税期間や経費算入の自由度が高まるタイミングを見極めることが欠かせません。
例えば、資本金が1000万円未満で新規に会社を設立した場合、一定の条件を満たせば最大2年間、消費税の納税義務が免除される仕組みを活用できます。
これにより、アフィリエイト広告の成果報酬にかかる税負担を軽減し、手元に残る資金を増やしながら事業を拡大することが可能になります。

2. アフィリエイトを法人化するメリット
アフィリエイトで一定以上の売上や所得規模に達した段階で個人事業主から法人成りすることには、税金面やビジネス展開において多くのメリットが存在します。
個人事業とは異なる法的な仕組みを活かすことで、手元に残る利益を最大化しやすくなります。
2.1 法人税の適用による節税効果と所得分散の仕組み
個人事業主として得た所得には最大45%の所得税(住民税を含めると最大55%)が課される累進課税が適用されます。
そのため、アフィリエイトの売上が大きくなり所得が増えるほど税負担が重くなる仕組みになっています。
一方、法人化して会社組織にすることで、利益に対しては法人税が適用されます。
法人税の税率は個人事業主の最高税率と比較して抑えられているほか、自分自身に役員報酬を支払うことで、個人の給与所得と法人の利益に所得を分散させて税負担を最適化することが可能になります。
| 比較項目 | 個人事業主 | 法人(中小企業) |
|---|---|---|
| 課税方式 | 所得税(累進課税:最大45%) | 法人税(比例税率) |
| 所得の分散 | 原則として事業主個人の所得に集中 | 役員報酬と法人利益に分けて分散が可能 |
2.2 経費にできる範囲が広がり節税につながる理由
法人化すると、個人事業主のときと比較して経費として認められる範囲が広がり、結果として合法的な節税につながるという大きなメリットがあります。
例えば、自宅兼事務所の家賃や通信費について、法人名義で契約することで経費計上できる割合を増やしやすくなります。
また、経営者自身の生命保険料を一定のルールに基づいて経費算入できたり、将来のための退職金を準備して損金算入できたりするなど、プライベートと事業の垣根を超えた資産形成と節税を同時に進めることが可能です。
2.3 社会的信用の向上によるメリットとメリット以外の影響
アフィリエイトは個人で行うケースが多いビジネスですが、法人格を持つことで社会的な信用力が大きく向上し、事業活動を有利に進められるようになります。
取引先であるASP(アフィリエイトサービスプロバイダ)や広告主企業との単価交渉、一般企業との直接タイアップ案件の獲得において、法人の実績や信用がプラスに働きます。
また、銀行などの金融機関から事業資金の融資を受けやすくなるため、新規サイトの立ち上げや外注化など、さらなる事業拡大に向けた投資をスムーズに行えるようになります。
3. アフィリエイトを法人化するデメリットと注意点
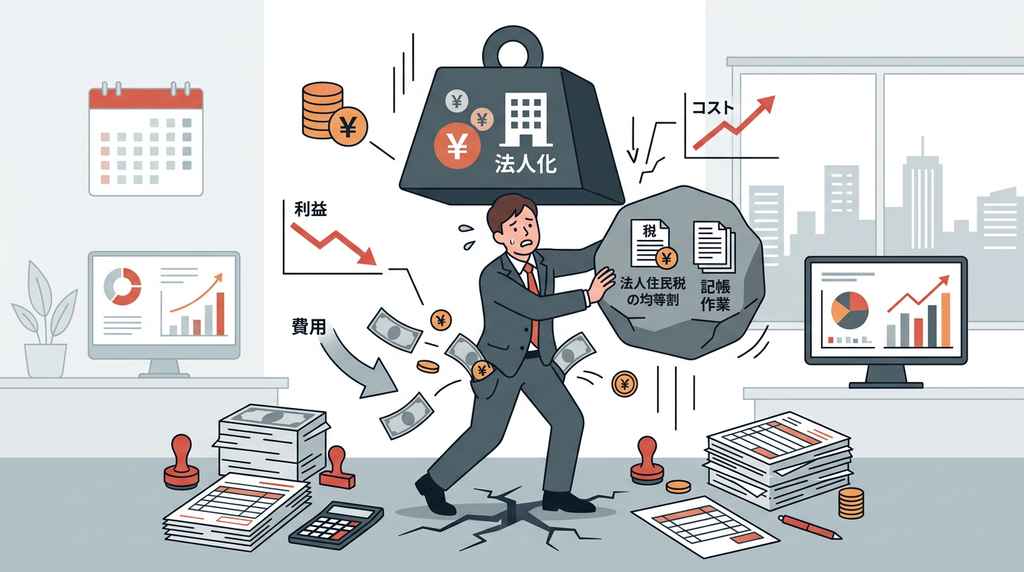
アフィリエイトの法人化は、節税や社会的信用の向上など多くのメリットがある一方で、無視できないデメリットや注意点も存在します。
「思っていたよりもコストがかかった」「事務作業の負担が大きすぎて本業に集中できない」といった後悔を防ぐためにも、法人成りする前にどのようなマイナス面があるのかを正確に把握しておくことが極めて重要です。
3.1 アフィリエイト法人化に伴う設立費用や維持費用の負担
会社を設立するためには、個人の開業とは異なりまとまった初期費用がかかります。
具体的には、株式会社や合同会社を設立する際に法務局へ支払う登録免許税や、定款の認証費用(株式会社の場合)、司法書士や行政書士に手続きを代行してもらう場合の報酬などが発生します。
一般的に、株式会社の設立には約20万〜25万円程度、合同会社でも約6万〜10万円程度の費用が必要です。
また、法人化後は設立時だけでなく、毎年継続して発生する維持費用の負担も考慮しなければなりません。
アフィリエイトの売上が一時的に低迷した場合でも、税理士に依頼する顧問料や決算代行費用などは毎月・毎年確実に発生します。
そのため、売上の変動が激しいアフィリエイトビジネスにおいては、固定費の増加が経営を圧迫するリスクを常に想定しておかなければなりません。
3.2 赤字でも発生する均等割や記帳作業の複雑化
個人の場合は赤字であれば所得税や住民税(所得割)は発生しませんが、法人の場合は事業が赤字であっても「法人住民税の均等割」が最低限課税される仕組みになっています。
資本金や従業員数に応じて異なりますが、東京都などの場合、資本金1千万円以下かつ従業員5人以下の規模であっても、年間で最低7万円の均等割が必ず発生します。
アフィリエイトの成果が出ず、無収入に近い状態であってもこの税金は免除されません。
さらに、法人の会計処理は個人事業主の確定申告(青色申告など)に比べて格段に複雑になります。
複式簿記に基づく厳格な記帳が義務付けられており、法人税法に基づいた決算書の作成や法人税の申告が必要不可欠です。
税務の専門知識がないまま自分一人で対応しようとすると膨大な時間がかかり、本来注力すべきアフィリエイトのサイト設計や記事執筆の時間が削られてしまうという大きなデメリットが生じます。
| 比較項目 | 個人事業主 | 法人(中小企業・一人会社) |
|---|---|---|
| 設立時の初期費用 | 数千円〜数万円程度(開業届等) | 約6万〜25万円程度(登録免許税等) |
| 赤字時の税金負担 | 所得税・住民税(所得割)は0円 | 法人住民税の均等割(最低約7万円〜)が発生 |
| 記帳・申告の難易度 | 比較的シンプル(青色申告決算書等) | 複雑(法人税申告書、決算書、厳格な複式簿記) |
| 社会保険の扱い | 国民健康保険・国民年金に加入 | 協会けんぽ等へ強制加入(労半負担あり) |
3.3 社会保険料の負担増に対する懸念点
法人の大きな特徴の一つに、健康保険や厚生年金保険といった社会保険への強制加入があります(一人社長の会社であっても原則として適用されます)。
個人事業主の場合、従業員を雇うまでは国民健康保険や国民年金に加入しますが、法人化すると役員(自分自身)に対しても社会保険の適用が義務付けられます。
社会保険料は、標準報酬月額に基づいて算出され、保険料の半分を会社側(事業主)が負担しなければなりません。
つまり、個人事業主時代と比較して、会社負担分と個人負担分を合わせたトータルの社会保険料の支払額が跳ね上がるケースが多いという点に注意が必要です。
利益が十分に出ていない段階で安易に法人成りしてしまうと、社会保険料の負担が重くのしかかり、かえって手取りのキャッシュが減少する事態を招きかねません。
4. アフィリエイトの法人化における節税効果を個人事業主と比較
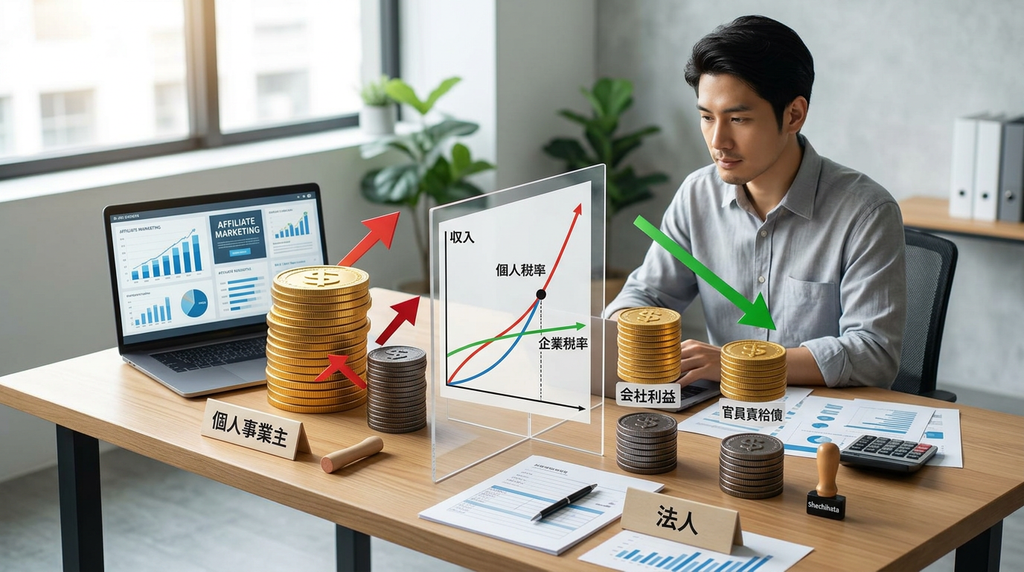
アフィリエイトで得られる利益が大きくなればなるほど、頭を悩ませるのが税金の負担です。
個人事業主と法人では税金の計算方法や適用される税率の仕組みが大きく異なるため、どの程度の所得があるかによって節税効果の大きさが変わってきます。
ここでは、個人事業主と法人における実効税率の違いや、具体的なシミュレーションを交えて詳しく比較していきます。
4.1 所得が高額になったときの実効税率の違い
個人事業主の場合、所得税の税率は課税所得が増えるにつれて段階的に上がっていく累進課税制度が採用されています。
所得税の最高税率は45%であり、住民税の10%を加えると、最大で所得の約55%が税金として徴収されることになります。
そのため、アフィリエイトの売上が伸びて所得が何百万、何千万円と高額になるほど、税負担が重くのしかかります。
一方で、法人の場合は所得に対して法人税などが課されますが、個人事業主のような高い累進税率は適用されません。
中小法人の場合、所得が一定金額を超えても税率は比較的安定しており、一定以上の高所得になると法人の実効税率のほうが低くなるという特徴があります。
| 課税所得の目安 | 個人事業主の実効税率(所得税・住民税) | 法人の実効税率(法人税等) |
|---|---|---|
| 約300万円〜500万円 | 約15%〜20%前後 | 約25%〜30%前後 |
| 約800万円超 | 約33%〜43%前後 | 約30%〜34%前後 |
| 約1,000万円超〜 | 約43%〜55%前後 | 約30%〜34%前後 |
上記の表からもわかる通り、所得が低い段階では個人事業主のほうが税率を低く抑えられるケースが多いですが、所得が800万円から1,000万円を超えてくると、法人化したほうが税金面で圧倒的に有利になります。
4.2 役員報酬を活用した効果的な節税シミュレーション
法人化による節税効果を最大限に高めるためには、「役員報酬」をどのように設定するかが非常に重要なポイントとなります。
個人事業主であれば、売上から経費を引いた利益のすべてに個人としての所得税が課されますが、法人であれば自分自身に役員報酬を支払うことができます。
役員報酬は法人にとって損金として扱われるため、法人の利益を圧縮して法人税を減らす効果があります。
一方で、役員報酬を受け取る個人側でも給与所得控除が適用されるため、法人と個人の双方で税金の負担を分散させることが可能になります。
| 項目 | 個人事業主の場合 | 法人成りした場合(役員報酬活用) |
|---|---|---|
| 利益の処理方法 | 全額が事業主の所得となる | 一部を役員報酬、残りを法人利益にする |
| 適用される控除・仕組み | 基礎控除や青色申告特別控除など | 給与所得控除、損金算入の活用 |
| 税負担の特徴 | 高所得になるにつれて税率が跳ね上がる | 所得を分散させることで全体の税率を抑える |
例えば、アフィリエイトの年間所得が1,500万円に達した場合、個人事業主のままでいると最高税率に近い高い税率がそのまま適用されてしまいます。
しかし、法人を設立してその中から適正な金額の役員報酬をご自身に支払い、残りを法人に残す形をとることで、個人の所得税と法人の法人税のバランスを最適化し、手元に残るキャッシュを最大化することができます。
ご自身の売上や経費の状況に合わせて、税理士などの専門家にも相談しながら最適なバランスを見極めることが大切です。
この記事を読めば、自身にとって設立すべきかどうかの判断基準と、失敗しないための具体的なステップが明確に理解できます。…
5. まとめ
アフィリエイトの法人化は、所得が800万円〜1000万円を超えたタイミングがベストな判断基準となります。
法人化には、税率の低さや経費範囲の拡大、役員報酬による所得分散といった強力な節税メリットがある一方で、設立費用や赤字でも発生する住民税の均等割、社会保険料の負担増といったデメリットも存在します。
ご自身の売上状況や将来の事業展開を慎重に見極め、税理士などの専門家に相談しながら最適なタイミングで法人成りを行いましょう。